盛华未阕,至臻承价:
2026上半年回顾及下半年展望
盛华未阕,至臻承价:
2026上半年回顾及下半年展望


洞察奢侈品市场韧性与价值分化, 追踪全球高端消费的溢价重塑与增长新动能。
[2026上半年 核心回顾]
• 一级指数:2026上半年由“稀缺性再定价”推动估值验真。汇率折损、利率回升与盈利可见度收窄相互叠加,估值锚点持续承压,指数运行呈现“年初温和上行—3月急挫—修复受限—6月再度承压”。
• 二级指数:由“客群韧性+现金流可见度”拉开表现差距。软奢需求与汇率压力拖累精奢指数领跌;长期订单与供给纪律支撑超奢指数相对抗跌;烈酒去库与中产可选消费趋弱压制众奢指数;预订、客流与交易收入托举享奢指数近乎收平,邮轮、酒店与高端零售贡献主要韧性。
• 成分股:资金偏好由“品牌声量”转向“经营证据”。领航股集中于腕表、旅游零售与高端百货,凭借盈利修复与经营杠杆释放领跑;中段韧性股依靠全价销售、渠道控制与现金回报守住估值;尾部则在需求承压、库存调整与高资本投入叠加下持续被折价。
• 宏观走向:宏观环境由多重逆风共同重定价。全球权益市场上涨延续财富效应,支撑高净值消费;但中东冲突、油价与欧洲利率上行抬高折现压力,欧系资产在美元计价下的汇兑折损进一步放大回撤。中国内需与品牌专卖渠道偏弱,使区域、客群与品类分化继续加深。
[2026下半年 前瞻研判]
• 一级指数:预计2026年下半年将进入“盈利验真”阶段,基本面修复信号有望增强。驱动逻辑将由“情绪与估值回升”切换为“利润改善与现金流兑现”。
• 二级指数:分化态势仍将延续。超奢指数凭订单可见度与供给纪律维持韧性;精奢指数有待成衣皮具企稳、珠宝腕表托底;众奢指数取决于烈酒去库与中产消费修复;享奢指数景气延续,但更考验扩张效率与利润转化。
• 成分股:资金流向或进一步呈“高集聚性”。高韧性股凭全价销售、稳健现金流与股东回报维持溢价;体验臻值股借场景创新与情感连接拓展增长,但仍需将客流转化为复购、单位收益与长期价值。
• 宏观走向:财富效应、利率路径与汇率波动仍将主导高端消费。若能源与地缘压力趋缓、跨境客流延续恢复,板块有望获得边际支撑;但全球经济修复不均与中国内需偏弱,仍将限制普遍性回升。
回望2026年上半年,奢侈品板块的运行逻辑从“需求修复预期下的估值回归”切换为“多重逆风下的盈利验真”。指数回撤并非单一事件所致,而是地缘冲突、能源价格、欧洲利率、汇率折算与品牌经营分化共同作用下的再定价过程。
高净值客群仍受全球资产升值支撑,但中产升级型需求与广谱可选消费趋于审慎;汇率折损、库存压力与促销竞争进一步拉开企业差距。市场由此从“为品牌叙事支付溢价”转向“为全价销售、利润率与现金流计价”。
在此背景下,一级指数估值验真、二级指数K型分化、个股定价向经营证据收敛,构成2026年上半年奢侈品板块的核心演进逻辑。
具体观之,经历年初短暂修复后,2026年上半年市场对奢侈品板块进行了更严格的“盈利确定性再定价”。虽然一级指数先扬后抑并最终回撤,但这一表现并非基本面全面恶化,而是有限的经营改善尚不足以支撑更高估值中枢,市场不再为需求复苏预期普遍买单,而将定价重心前移至当期利润质量、现金流与兑现节奏。
与此同时,二级指数由“客群韧性+商业模式可见度”共同塑形。精奢指数呈现“硬奢强、软奢弱”,珠宝受价值属性与礼赠需求支撑,成衣皮具则受客流、库存与创意更替压制;超奢指数凭长期订单、定制收入与供给稀缺,展现更强防御性。
相对而言,众奢指数对中产购买力与渠道库存最为敏感。美妆香氛依靠复购与创新保持增长,但难以完全抵消烈酒去库与家居需求偏弱。享奢指数则由邮轮、酒店、博彩与艺术交易共同托举,再次凸显体验支出的结构韧性。
随着分化不断加深,资本市场的资金配置进一步向少数可验证资产集中。领航个股凭盈利改善与经营杠杆领跑;中部个股依靠全价渠道、现金流与股东回报守住估值;尾部个股则在需求承压、库存调整与高投入叠加下,落入“收入放缓—利润受压—估值收缩”的负反馈。
在此逻辑下,新世界、精工、摩凡陀、西铁城、莎莎国际等领航股从市场中脱颖而出,成为资金追逐的核心标的。
于宏观维度审视,全球权益市场上涨延续财富效应,对高净值消费形成切实托底;跨境客流恢复亦为旅游零售与体验消费提供支撑。但与此同时,中东冲突、油价上行、欧洲利率抬升与汇率折损共同压制估值,中国内需偏弱则进一步放大区域与客群分化。
总体来看,宏观层面并未形成一致性利好,而是由财富效应、利率、汇率与地缘风险共同重塑景气梯度,使奢侈品板块步入“韧性犹存、分化加深”的运行区间。
研判2026年下半年之势,指数运行主线有望由“估值验真”切换至“盈利兑现”。在宏观逆风尚未完全消退、经营表现持续分化的共同作用下,资本市场对客流回暖与品牌叙事的容忍度将进一步下降,定价锚点将更集中于全价销售、利润率、自由现金流与兑现节奏。
指数上行的主要来源将是“经营证据”带来的估值中枢稳定与结构性抬升,而非历史估值的普遍回归——能够将客流持续转化为利润与现金流的个股,更可能成为指数韧性的核心贡献者。
在汇率扰动与盈利要求抬升的约束下,二级指数仍将呈现鲜明分化。精奢方面,若时装皮具实现产品与渠道修复,叠加珠宝及标志性产品的稳定支撑,板块具备重新夺回主动的条件;超奢指数则凭借长期订单、稀缺供给与较低价格敏感度,继续承担防御角色并保有配置价值。
众奢的关键变量仍在核心品类的周期演进:洋酒烈酒若完成渠道去库、美妆香氛维持新品效率,板块有望走向“止跌企稳、渐进修复”。享奢仍相对更具确定性——高端旅行、酒店与邮轮预订保持韧性,但指数表现将更依赖运力扩张、预订曲线、单位收益、资本投入与成本控制之间的平衡。
资金关注度预计仍将维持高集中性,资本定价将进一步向“可验证的确定性”倾斜。历峰集团、梅赛德斯-奔驰、巴西航空工业、欧莱雅、希尔顿等高韧性个股凭借品牌与订单壁垒、全价渠道、稳健资产负债表及现金回报能力,仍有望在波动环境中持续获得估值溢价。
潘多拉、拉夫劳伦、路威酩轩集团、皇家加勒比、凯悦等体验臻值股的定价逻辑,在于其能否将产品创新、场景运营与客户连接沉淀为可复制的增长机制——包括新品对客单与复购的拉动、渠道和预订效率的提升,以及组织执行、资源配置与扩张投入向利润及自由现金流的转化,这些因素将共同决定其能否由“阶段性修复”迈向“结构性成长”。
相对而言,低差异化品牌与渠道控制力偏弱的企业仍面临较高经营摩擦。需求韧性不足叠加库存、折扣与固定成本压力,可能持续约束其收入质量与利润修复斜率。
映射至宏观层面,油价、欧洲利率、汇率、人民币财富效应与中国出境游仍是影响行业“底盘”的关键变量。若地缘与能源压力缓和、主要资产价格保持稳定,高端消费韧性与板块估值有望获得边际支撑;但全球增长分化、中国内需偏弱与贸易政策反复,仍将抬升行业波动上限。
随着跨境消费与全球分销网络持续修复,宏观敏感点将更集中于汇率传导与区域供需变化:品牌需要动态管理全球价格带、区域投放与库存节奏,并同步优化供应链、供给规划和资本配置,以对冲外部扰动、稳定毛利结构并维护品牌势能。

下载

精简报告 (95页)
精奢成分股聚焦
CORE LUXE CONSTITUENT ZOOM-IN
品牌焕新叠加渠道提质,
经营修复重启估值弹性
精奢指数(Core Luxe Index)共包括11家公司。

领航股
1. 精工集团株式会社 (TSE: 8050)
精工集团株式会社是日本综合钟表与精密技术集团,业务横跨Grand Seiko、Seiko Prospex、Presage及Seiko 5 Sports等品牌,并延伸至电子器件和系统解决方案。2026年上半年,公司股价由23.22美元上涨至49.78美元,累计上涨26.55美元,涨幅114.33%。
截至2026年3月末财年,集团营收3,356.86亿日元,同比增长10.2%;营业利润308.73亿日元,同比增长45.4%;归母净利润219.80亿日元,同比增长65.1%。收入、利润和资本回报同步改善。
增长由Grand Seiko国内市场复苏与美国市场表现,以及Prospex、Presage和Seiko 5 Sports等全球品牌推动。情感价值解决方案业务营收2,204亿日元、营业利润285亿日元,分别同比增长10.7%和28.7%。
展望2026年下半年,精工的重估取决于全球品牌销售、海外占比与利润率能否继续提升。公司预计截至2027年3月财年营收3,580亿日元、营业利润335亿日元;汇率、贵金属成本和高端消费节奏仍是主要变量。
2. 摩凡陀集团 (NYSE: MOV)
摩凡陀集团是美国中高端腕表集团,经营Movado、MVMT等自有品牌,并管理Coach、Tommy Hilfiger等授权腕表业务,兼具品牌资产、渠道运营与轻资本授权能力。2026年上半年,公司股价由20.62美元上涨至39.31美元,累计上涨18.69美元,涨幅90.64%。
2026财年第四季度净销售额1.916亿美元,同比增长5.6%;营业利润1,380万美元,同比增长49.7%。随后披露的2027财年第一季度净销售额为1.424亿美元,营业利润700万美元,调整后每股收益0.32美元,盈利质量较销售增速更具韧性。
公司上调季度股息至每股0.40美元,并继续围绕自有品牌升级、数字直营、库存控制及授权组合优化配置资本。较小的资产体量与较高的现金回报,使经营改善能够更快传导至股东价值。
展望2026年下半年,摩凡陀的重估基础在于全价销售占比、毛利率与库存周转能否持续改善。若自有品牌增长进一步抵消授权业务波动,公司有望由周期修复转向更稳定的品牌现金流复利。
[更多内容请下载完整报告]

高韧性股
1. 历峰集团 (SIX: CFR)
历峰集团是全球硬奢领域的核心平台,旗下拥有Cartier、Van Cleef & Arpels等珠宝Maison及多家高级制表品牌,稀缺品牌资产与高净值客户黏性构成其长期护城河。2026年上半年,公司股价由217.23美元上涨至230.99美元,累计上涨13.77美元,涨幅6.34%。
截至2026年3月的财年,集团销售额达224亿欧元,按固定汇率增长11%;营业利润约45亿欧元,净利润35亿欧元,同比增长27%,期末净现金约85亿欧元。珠宝业务继续承担增长与利润中枢。
集团持续将资源集中于珠宝Maison、精品店网络、客户体验与制表产品力,并以充裕净现金维持并购、库存与股东回报的战略自由度。经营组合更趋聚焦,使资本市场能够更清晰识别核心品牌价值。
展望2026年下半年,历峰仍是奢侈品板块中确定性较高的资产。关键观察点在于中国需求恢复、珠宝高基数与制表库存去化;若Cartier和Van Cleef & Arpels继续保持全价动销,盈利韧性有望延续。
2. 雨果博斯集团 (XETRA: BOSS)
雨果博斯集团是德国高端时装集团,围绕BOSS与HUGO双品牌覆盖商务正装、休闲服饰及年轻化时尚场景,全球直营网络和数字渠道构成其主要商业基础。2026年上半年,公司股价由42.48美元上涨至42.91美元,累计上涨0.43美元,涨幅1.02%。
2026年第一季度销售额9.05亿欧元,同比下降6%;EBIT为3,500万欧元,利润率3.9%。与此同时,租赁前自由现金流由上年同期负6,600万欧元改善至3,300万欧元,库存同比下降13%,现金与营运效率显著好于收入表现。
公司进入“CLAIM 5 TOUCHDOWN”执行阶段,重点从高速扩张转向成本、库存、门店生产率和品牌投放回报。双品牌架构保持不变,但资本配置更强调可验证的盈利与现金回收。
展望2026年下半年,雨果博斯需要以销售企稳证明降本并非单纯收缩。若库存健康度和门店效率改善能够与新品转化形成合力,利润率具备修复空间;欧洲消费与促销环境仍是主要约束。
[更多内容请下载完整报告]

体验臻值股
1. 潘多拉珠宝 (CPH: PNDORA)
潘多拉珠宝是全球规模领先的可负担珠宝品牌,以串饰、手链及可个性化产品建立高频复购模型,并通过全球直营网络与规模化供应链实现较高资本效率。2026年上半年,公司股价由111.33美元上涨至114.68美元,累计上涨3.35美元,涨幅3.01%。
2026年第一季度有机增长2%,同店销售持平;亚太与拉丁美洲分别增长12%和6%,北美与欧洲、中东及非洲均下降2%。期末净债务约161亿丹麦克朗,杠杆率1.6倍,扩张与股东回报仍具财务承载力。
公司继续推进Phoenix战略,通过品牌焕新、实验室培育钻石、门店网络扩展和产品平台多元化,降低对经典串饰的单一依赖。营销投入与新品渗透决定其能否从规模珠宝品牌向更广泛的情感礼赠平台升级。
展望2026年下半年,潘多拉需要在成熟市场恢复同店增长,并验证新品对客单价和复购率的贡献。若网络扩张快于需求恢复,费用与营运资本可能承压;反之,品牌升级将为估值提供新的增长锚。
2. 拉夫劳伦公司 (NYSE: RL)
拉夫劳伦公司是全球经典美式生活方式品牌,覆盖成衣、配饰、家居与香氛,并通过高端化、直营化和标志性产品构建跨周期品牌资产。2026年上半年,公司股价由353.61美元上涨至401.41美元,累计上涨47.80美元,涨幅13.52%。
2026财年收入约81亿美元,同比增长15%,按固定汇率增长12%;第四季度收入同比增长17%,按固定汇率增长12%。北美与欧洲分别实现约9%和17%的报告增长,区域与渠道表现较为均衡。
公司延续“Next Great Chapter: Accelerate”战略,以核心产品、平均售价提升、高价值客户和门店体验推动增长。较强的定价与库存纪律,使品牌在消费分化环境中仍能兼顾收入、利润与现金回报。
展望2026年下半年,拉夫劳伦的主要挑战来自高基数、汇率及宏观消费波动。若品牌热度与全价销售保持,公司有望继续以利润率和现金流消化估值;增长质量将比单纯门店扩张更重要。
[更多内容请下载完整报告]
超奢成分股聚焦
ULTRA LUXE CONSTITUENT ZOOM-IN
稀缺供给延续定价权,
长单与定制沉淀价值确定性
超奢指数(Ultra Luxe Index)共包括11家公司。

领航股
1. 庞巴迪公司 (TSX: BBD-B)
庞巴迪公司是全球领先的公务航空制造商,产品覆盖Challenger与Global系列,并拥有不断扩大的维修、零部件和服务网络,面向企业及高净值客户提供全生命周期航空解决方案。2026年上半年,公司股价由170.24美元上涨至229.81美元,累计上涨59.57美元,涨幅34.99%。
2026年第一季度收入约16亿美元,交付24架公务机;订单积压升至203亿美元。服务业务收入同比增长约25%至6.17亿美元,较高比例的售后收入增强了周期底部的盈利与现金流稳定性。
公司继续提升Global 8000等高端机型的产能准备,并扩展全球服务中心。制造与售后双轮驱动降低单纯依赖新机交付的波动,同时提高客户黏性与单机生命周期价值。
展望2026年下半年,庞巴迪的价值释放取决于交付爬坡、供应链稳定和自由现金流。若积压订单按期转化且服务利润持续扩大,公司有望进一步降低杠杆,并由修复型航空股转向高端工业复利资产。
2. 圣劳伦佐集团 (BIT: SL)
圣劳伦佐集团是意大利高端游艇制造商,覆盖游艇、超级游艇及Bluegame品牌,以定制化设计、稀缺产能和高净值客户直销构成商业壁垒。2026年上半年,公司股价由35.60美元上涨至40.89美元,累计上涨5.29美元,涨幅14.85%。
2026年第一季度收入同比增长约4%,EBITDA增长约4%,净利润增长5.1%,订单获取增长25.4%;订单储备超过10亿欧元,其中约90%直接来自终端客户,收入可见度与订单质量保持较高水平。
公司发布2026—2028年计划,提出2026年游艇净收入9.8亿至10.2亿欧元,并以技术创新、产品升级及Bluegame扩张为增长支柱。定制化与直接客户关系有助于守住价格和交付节奏。
展望2026年下半年,圣劳伦佐的核心在于订单转化、产能执行与资本开支纪律。超高净值需求具韧性,但供应链与项目周期较长;若利润率维持并兑现现金,公司有望继续体现小规模高端制造的稀缺性。
[更多内容请下载完整报告]

高韧性股
1. 梅赛德斯-奔驰集团股份公司 (XETRA: MBG)
梅赛德斯-奔驰集团股份公司是全球豪华汽车龙头,覆盖梅赛德斯-奔驰乘用车、Vans及金融服务,以品牌定价、全球制造和高端产品矩阵建立规模优势。2026年上半年,公司股价由70.59美元下跌至50.17美元,累计下跌20.42美元,跌幅28.93%。
2026年第一季度集团收入约316亿欧元,同比下降4.9%;EBIT同比下降16.8%。Vans调整后销售回报率仍达10.1%,但乘用车销量、关税与产品切换令集团利润承压。
公司推进S级更新、MB.OS软件架构及多动力产品周期,并加快区域生产和成本计划。战略由单一路线电动化转向更灵活的燃油、混动和纯电组合,以维护高端客户覆盖与工厂利用率。
展望2026年下半年,奔驰的估值修复取决于新品转化、关税管理与中国市场表现。若产品周期带动平均售价和销量企稳,利润率有望回升;软件投入与电动化资本回报仍需更清晰验证。
2. 伊森艾伦室内装饰公司 (NYSE: ETD)
伊森艾伦室内装饰公司是美国高端家居设计、制造与零售一体化企业,以北美制造、室内设计服务和直营设计中心构成差异化模式。2026年上半年,公司股价由22.84美元下跌至22.34美元,累计下跌0.50美元,跌幅2.19%。
2026财年第三季度净销售额1.358亿美元,毛利率59.4%;调整后营业利润680万美元,调整后每股收益0.24美元。零售书面订单基本持平,批发订单下降7.6%,高毛利率部分抵消需求偏弱。
公司继续以本地制造、定制服务和库存纪律维持品牌溢价,并审慎配置门店与数字渠道。较强资产负债表与现金回报能力,为家居消费低迷期提供防御。
展望2026年下半年,伊森艾伦的关键是订单企稳与固定成本吸收。若房地产和高端家居需求回暖,垂直制造将释放较高经营杠杆;反之,公司仍需依靠毛利率和资本纪律守住盈利底线。
[更多内容请下载完整报告]

体验臻值股
1. 法拉帝集团 (FWB: F3T1)
法拉帝集团是全球豪华游艇集团,旗下拥有Riva、Pershing、Ferretti Yachts等品牌,覆盖不同尺寸与风格的高端游艇市场。2026年上半年,公司股价由3.54美元下跌至3.36美元,累计下跌0.18美元,跌幅5.12%。
2026年第一季度收入约3.02亿欧元,同比下降约8%;调整后EBITDA利润率为16.1%,同比提升约10个基点,净利润约2,100万欧元。收入承压之下利润率保持稳定,显示定价和成本管理仍具韧性。
公司继续推进新型号、产能升级与亚太及中东市场覆盖,并依托多品牌组合分散客户偏好。较高的订单定制属性为收入提供可见度,但交付节奏会受到供应链和项目节点影响。
展望2026年下半年,法拉帝的重点在订单补充、船艇交付及现金转化。若新品和区域扩张恢复收入增长,稳定利润率将放大盈利弹性;反之,固定成本与库存占用可能压制资本回报。
2. 睿维安汽车公司 (NASDAQ: RIVN)
睿维安汽车公司是美国智能电动车企业,聚焦高端电动皮卡、SUV与商用车,并通过软件架构及与大众汽车集团的技术合作拓展平台价值。2026年上半年,公司股价由19.71美元下跌至17.35美元,累计下跌2.36美元,跌幅11.97%。
2026年第一季度收入13.81亿美元,同比增长11%,实现1.19亿美元毛利润;但调整后EBITDA仍为负4.72亿美元,自由现金流为负10.75亿美元,规模化盈利与现金消耗之间的矛盾仍然突出。
上半年公司发布R2产品阵容,并与Uber推进最高5万辆自动驾驶车辆合作;同时获得大众汽车集团资本支持,并调整美国能源部贷款安排。产品下沉与技术合作共同扩展商业化选项。
展望2026年下半年,睿维安的决定性变量是R2工程进度、成本下降与现金跑道。若毛利润能够在产量波动中保持,公司估值有望从生存折价转向平台期权;反之,资本需求仍将带来稀释压力。
[更多内容请下载完整报告]
众奢成分股聚焦
MASS LUXE CONSTITUENT ZOOM-IN
香氛美妆引领结构分化,
多品牌运营拓展增长边界
众奢指数(Mass Luxe Index)共包括11家公司。
领航股
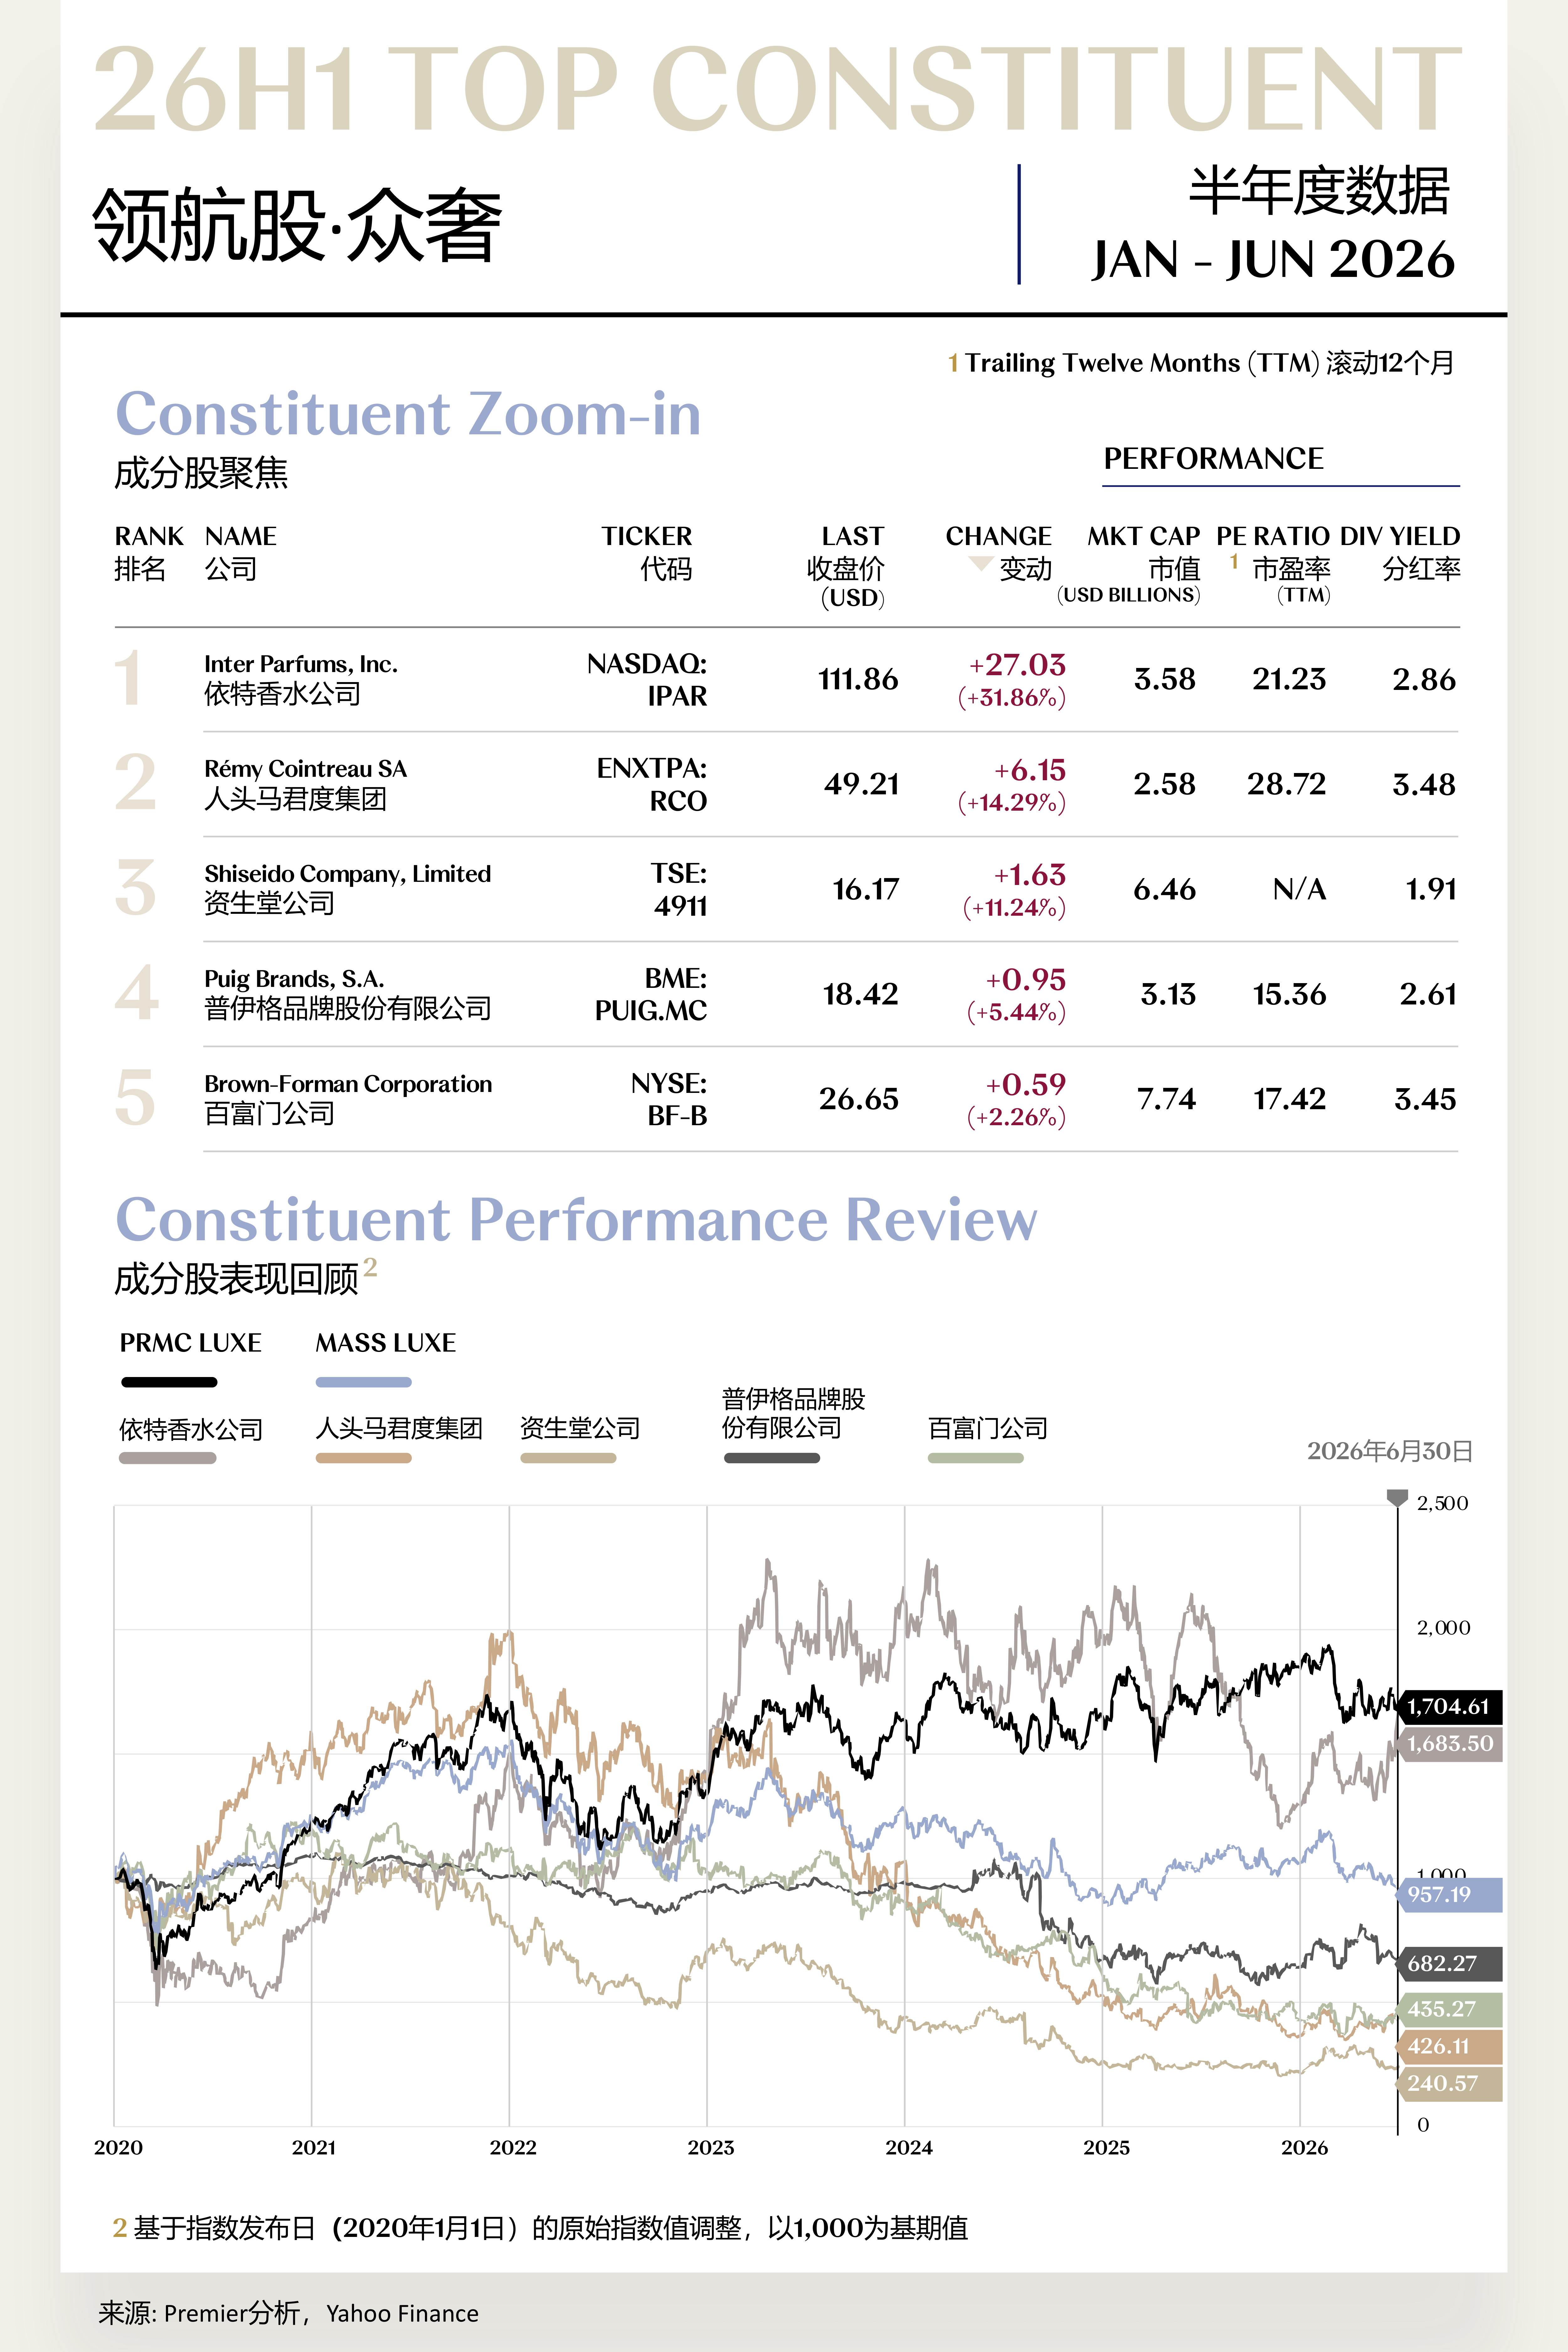
1. 依特香水公司 (NASDAQ: IPAR)
依特香水公司是全球高端香水授权与品牌运营平台,为Montblanc、Jimmy Choo、Coach等品牌开发和分销香氛产品,具备轻资产、全球渠道与长期授权协同特征。2026年上半年,公司股价由84.83美元上涨至111.86美元,累计上涨27.03美元,涨幅31.86%。
2026年第一季度净销售额约3.45亿美元,同比增长2%;每股收益1.35美元,同比增长2%,毛利率提升140个基点至65.1%。在新品节奏和汇率扰动下,利润率改善体现较强的定价与产品组合。
公司持续扩充品牌授权管线、推出新品并强化美国与欧洲分销。香水品类的高复购、低资本强度和品牌延展属性,使其能够在奢侈消费分化中保持较高现金转化。
展望2026年下半年,依特香水的增长取决于新品上市、授权续约和渠道补库。若销售增速回升并维持毛利率,公司有望继续体现小型品牌平台的高质量复利;单一授权与零售库存波动仍需关注。
2. 人头马君度集团 (ENXTPA: RCO)
人头马君度集团是法国高端烈酒集团,核心品牌包括Rémy Martin、Louis XIII、Cointreau与Bruichladdich,业务高度聚焦高端干邑与特色烈酒。2026年上半年,公司股价由43.05美元上涨至49.21美元,累计上涨6.15美元,涨幅14.29%。
2025/26财年销售额9.353亿欧元,有机增长0.2%,报告口径下降5%;经常性营业利润1.654亿欧元,有机下降11.5%。收入趋稳但利润仍受中国、美国渠道调整及固定成本影响。
公司启动“RC Forward”转型,围绕组织精简、品牌投资效率、旅游零售和新兴市场制定增长与降本目标,力争三年内显著提升营业利润。战略重点由等待周期恢复转向主动重塑成本与市场结构。
展望2026年下半年,人头马君度的关键是美国库存正常化、中国高端需求和转型节省兑现。若销售企稳与费用基线下移形成共振,利润弹性将高于收入;贸易与监管仍为重要风险。
[更多内容请下载完整报告]

高韧性股
1. 欧莱雅集团 (ENXTPA: OR)
欧莱雅集团是全球最大美妆集团,覆盖大众、高端、专业美发及皮肤科学美容四大事业部,研发、品牌矩阵与全球渠道构成长期规模壁垒。2026年上半年,公司股价由430.77美元上涨至438.21美元,累计上涨7.43美元,涨幅1.73%。
2026年第一季度销售额121.5亿欧元,同比增长3.6%,同店口径增长7.6%;经调整同店增长6.7%,所有事业部和地区均实现增长。多品类、多区域结构有效分散单一市场波动。
集团继续加强高端香水、皮肤科学美容、数字化营销及并购整合,并以研发和数据能力提高新品成功率。品牌广度保证规模,专业化能力则持续提升高毛利业务占比。
展望2026年下半年,欧莱雅的核心是把强劲同店增长转化为利润和现金流,同时管理汇率与整合成本。若高端美妆和皮肤科学美容延续领先,公司仍具备以确定性消化估值的能力。
2. 星座品牌公司 (NYSE: STZ)
星座品牌公司是北美高端啤酒与葡萄酒烈酒集团,Modelo、Corona等进口啤酒品牌构成主要利润来源,具有强渠道、消费者认知与定价能力。2026年上半年,公司股价由137.96美元上涨至139.09美元,累计上涨1.13美元,涨幅0.82%。
2026财年净销售额约91.39亿美元,同比下降10%;可比营业利润约29.43亿美元,可比净利润20.75亿美元,每股收益11.82美元。第四季度销售额19.20亿美元,同比下降11%,需求与组合调整带来压力。
公司继续将资本集中于核心啤酒业务,并通过资产组合优化、产能投资和超过16亿美元的股东回报提高资本效率。品牌强度仍在,但短期需要在价格、销量和消费者可负担性之间重新平衡。
展望2026年下半年,星座品牌的关键是美国西语裔消费、啤酒销量和库存恢复。若核心品牌重回增长,利润与现金流具较强弹性;高资本开支和品类集中度仍需审慎管理。
[更多内容请下载完整报告]

体验臻值股
1. 雅诗兰黛公司 (NYSE: EL)
雅诗兰黛公司是全球高端美妆集团,品牌涵盖Estée Lauder、La Mer、MAC、Jo Malone London等,在百货、旅游零售和高端护肤领域拥有深厚渠道基础。2026年上半年,公司股价由104.72美元下跌至78.95美元,累计下跌25.77美元,跌幅24.61%。
2026财年第三季度报告营业利润率为6.7%,低于上年同期8.6%,并计入1.27亿美元重组费用及8,400万美元法律或有事项。公司同时上调全年预期,有机销售增长预计接近3%,调整后营业利润率预计10.7%至11.0%。
“Beauty Reimagined”转型聚焦组织精简、品牌创新、渠道库存和营销效率,并降低资本开支。经营逻辑由广泛铺货转向更快新品、重点市场与更严格的回报管理。
展望2026年下半年,雅诗兰黛的潜力来自利润率修复而非单纯收入反弹。若旅游零售和中国业务企稳、重组节省兑现,估值有望修复;品牌热度与执行复杂度仍是主要不确定性。
2. 保乐力加集团 (ENXTPA: RI)
保乐力加集团是全球第二大国际烈酒集团,拥有Martell、Chivas Regal、Jameson、Absolut等品牌,全球分销网络与多品类组合构成核心优势。2026年上半年,公司股价由85.90美元下跌至72.94美元,累计下跌12.95美元,跌幅15.08%。
2026财年上半年有机销售同比下降5.9%,报告口径下降14.9%;有机经常性营业利润下降7.5%。中国、美国及旅游零售疲弱叠加汇率,使收入与利润均处调整期。
公司推进组织与品牌资源重整,并以规模化降本、库存去化和核心市场聚焦提高现金效率。战略重点是保留品牌长期投资,同时压缩低回报复杂度,避免周期下行侵蚀资产质量。
展望2026年下半年,保乐力加的关键是中国渠道库存、美国需求和效率计划兑现。若销售降幅收窄并稳定现金流,低估值可能提供修复弹性;贸易、汇率与高端烈酒需求仍是主要风险。
[更多内容请下载完整报告]
享奢成分股聚焦
EXP LUXE CONSTITUENT ZOOM-IN
高端出行与酒店需求回流,
场景运营重塑资产回报
享奢指数(Experiential Luxe Index)共包括12家公司。
领航股
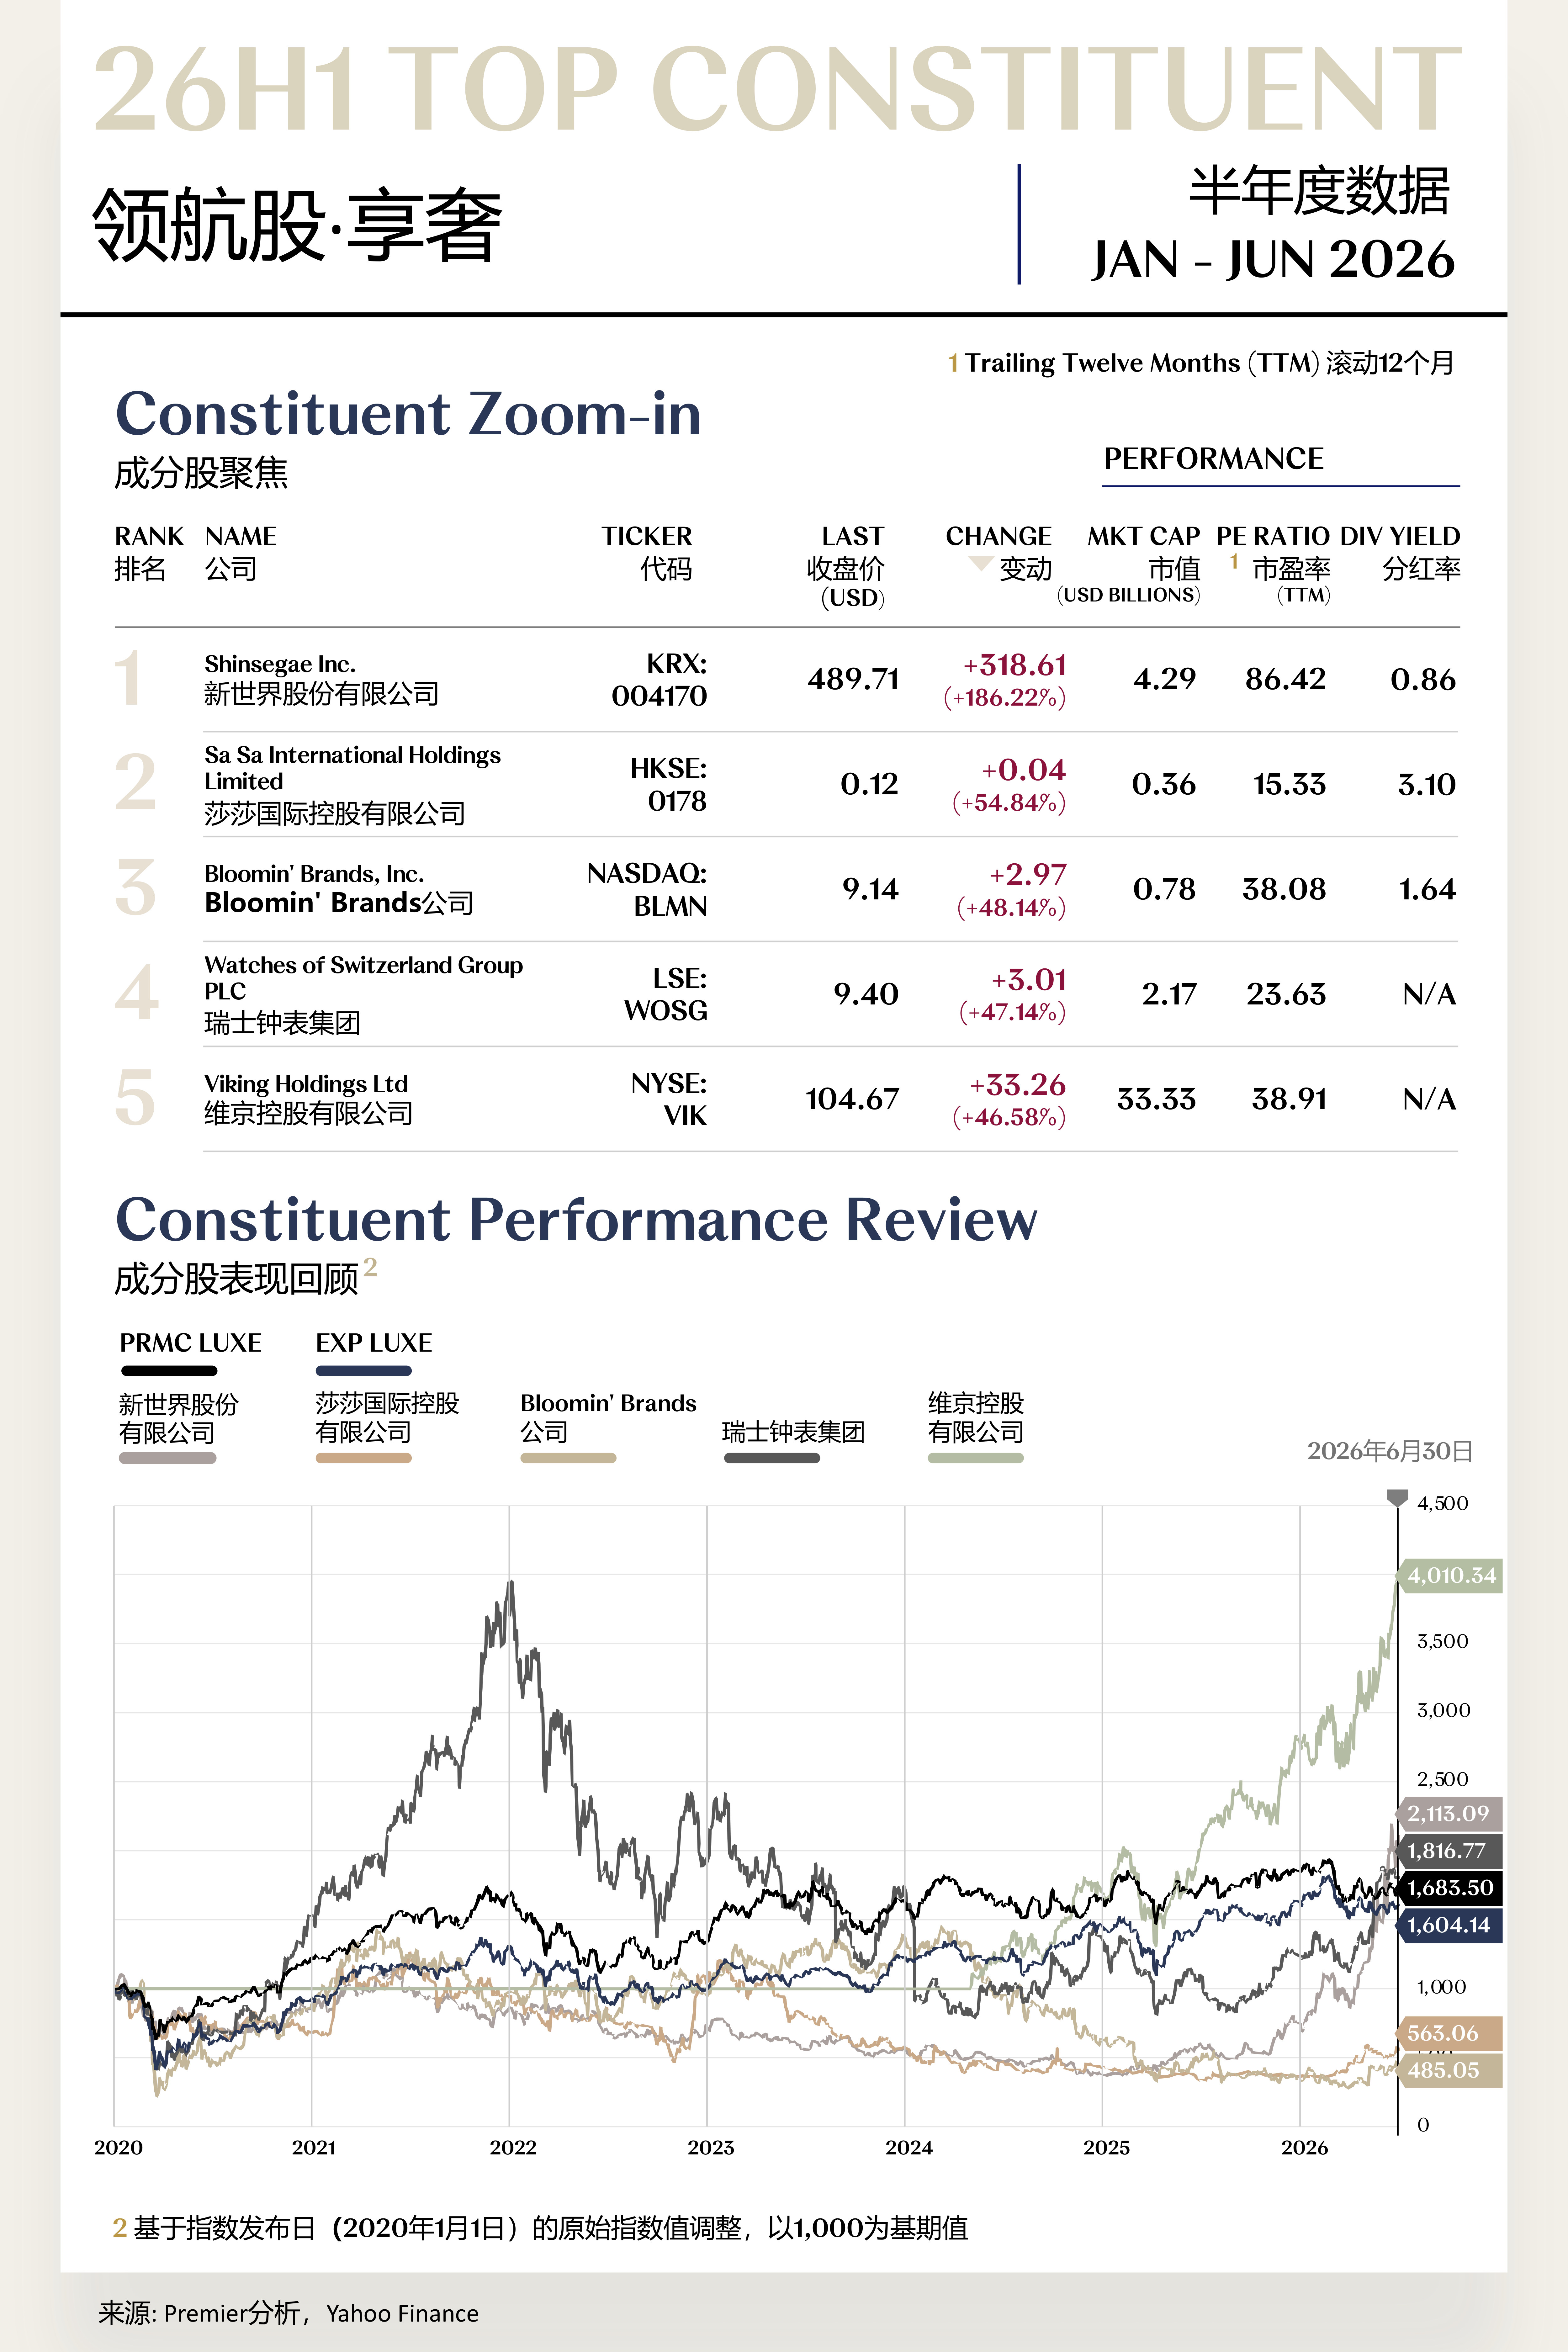
1. 新世界股份有限公司 (KRX: 004170)
新世界股份有限公司是韩国高端零售与消费平台,业务涵盖百货、免税、时尚及生活方式,通过核心商圈资产和高端品牌组合连接本地富裕客群与入境消费。2026年上半年,公司股价由171.10美元上涨至489.71美元,累计上涨318.61美元,涨幅186.22%。
2026年第一季度合并销售额约1.84万亿韩元,同比增长10.9%;营业利润1,978亿韩元,同比增长49.5%,净利润1,454亿韩元,同比增长88.5%,创下强劲的季度盈利表现。
增长主要来自百货高端消费、核心门店效率与子公司改善。公司继续以旗舰百货、会员运营、奢侈品牌组合和旅游零售协同提升单位面积产出,强化韩国高端消费基础设施属性。
展望2026年下半年,新世界的持续性取决于韩国财富效应、入境旅游与免税业务恢复。若高端消费保持韧性并带动子公司利润修复,集团估值有望由资产折价转向经营质量重估。
2. 莎莎国际控股有限公司 (HKSE: 0178)
莎莎国际控股有限公司是亚洲美妆零售集团,主要覆盖香港、澳门及东南亚市场,以多品牌选品、门店网络与入境游客消费构成经营基础。2026年上半年,公司股价由0.08美元上涨至0.12美元,累计上涨0.04美元,涨幅54.84%。
2025/26财年集团利润同比增长160.5%。截至2026年3月的第四季度,香港及澳门线下同店销售同比增长37.2%,总营业额增长30.9%,客流与门店效率出现显著修复。
公司继续优化门店组合、产品采购和数字会员运营,并把资源集中于香港、澳门及东南亚高回报市场。旅游消费回升与库存周转改善,使小规模零售平台具备较强利润弹性。
展望2026年下半年,莎莎的核心在入境客流、同店增长和毛利率。若旅游恢复延续且租金、人效保持纪律,盈利可继续快于收入增长;低价竞争与渠道碎片化仍会考验选品和会员黏性。
[更多内容请下载完整报告]
高韧性股
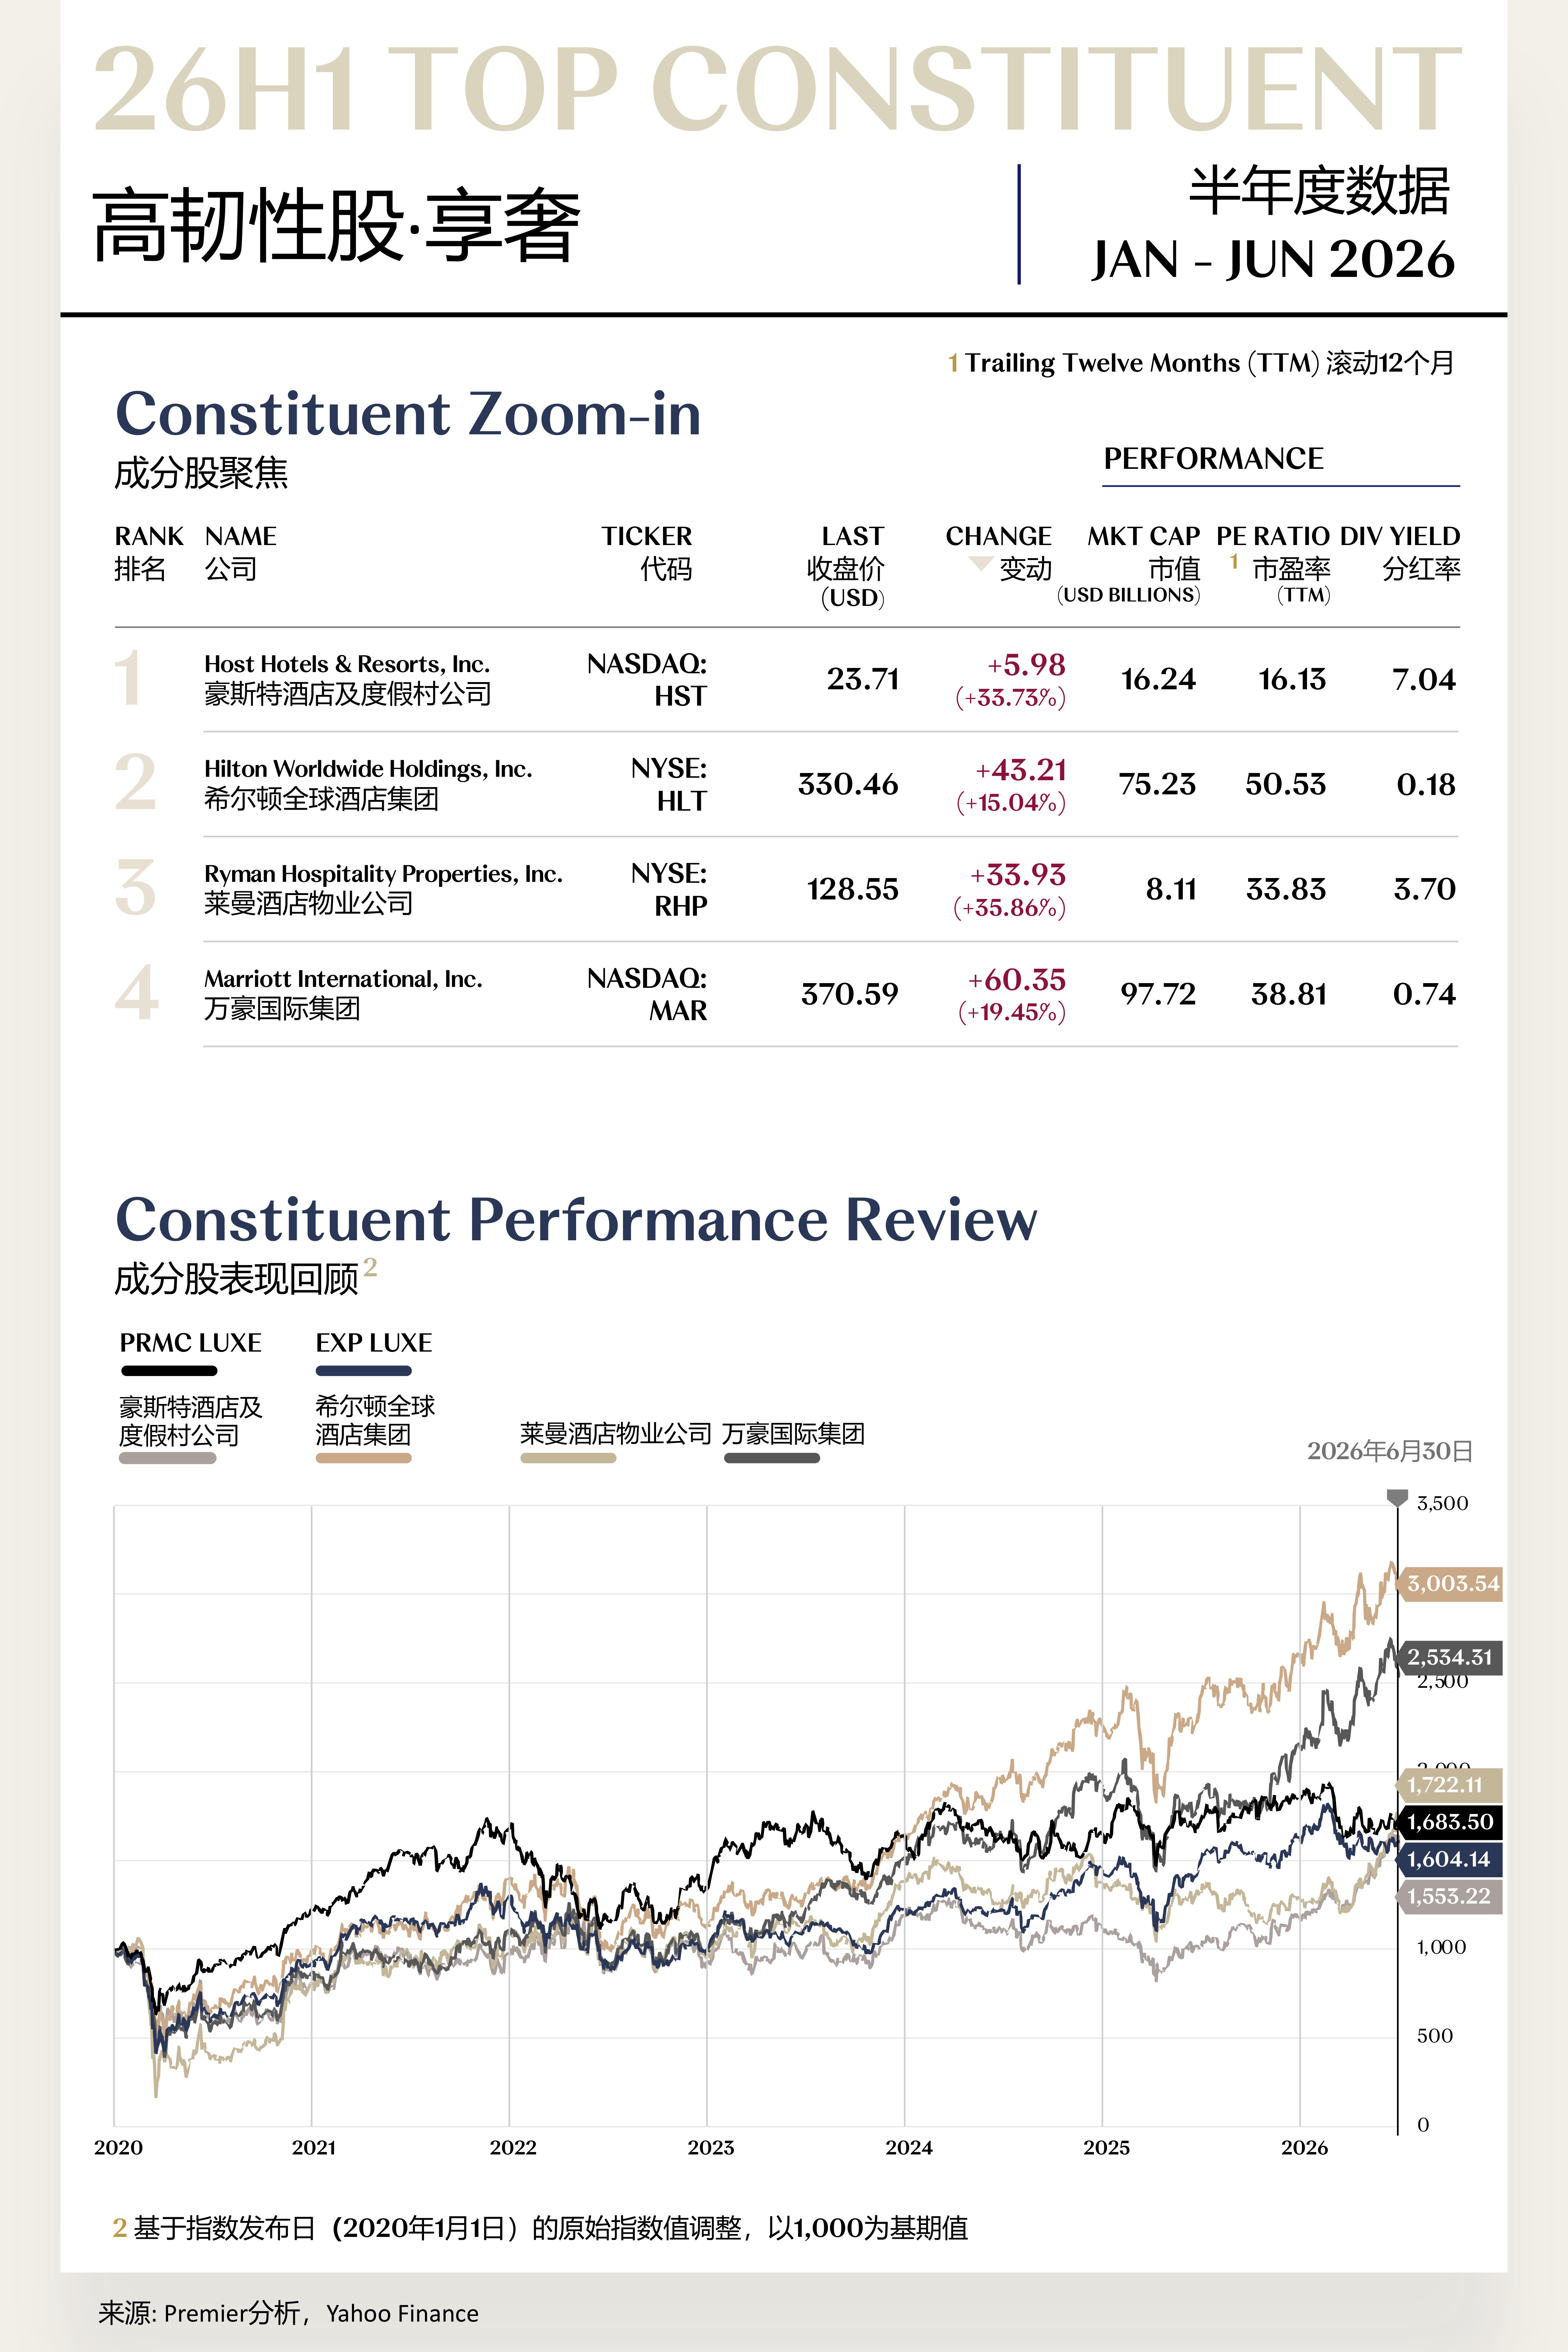
1. 豪斯特酒店及度假村公司 (NASDAQ: HST)
豪斯特酒店及度假村公司是美国最大的住宿类房地产投资信托之一,持有高端与豪华酒店资产,依托优质目的地、品牌管理方与资产运营提升物业现金流。2026年上半年,公司股价由17.73美元上涨至23.71美元,累计上涨5.98美元,涨幅33.73%。
2026年第一季度可比酒店RevPAR增长4.4%,总RevPAR增长4.6%;可比酒店EBITDA为5.05亿美元,同比增长7%,利润率提升70个基点至32.7%。净利润5.01亿美元,受资产出售收益推动同比接近翻倍。
公司继续通过资产处置、改造投资和目的地组合优化提升资本回报,同时维持每股0.20美元季度股息。高端度假和团体需求,为资产重估与运营改善提供双重支撑。
展望2026年下半年,Host的关键在客房价格、团体业务和资本配置。若高端旅游需求保持、改造项目兑现且资产出售纪律延续,自由现金流与净资产价值均具提升空间。
2. 希尔顿全球酒店集团 (NYSE: HLT)
希尔顿全球酒店集团是全球领先的轻资产酒店平台,拥有覆盖奢华、生活方式、全服务和精选服务的多层级品牌矩阵,以管理费、特许经营费与会员体系驱动增长。2026年上半年,公司股价由287.25美元上涨至330.46美元,累计上涨43.21美元,涨幅15.04%。
2026年第一季度系统可比RevPAR同比增长3.6%;净利润3.83亿美元,调整后EBITDA为9.01亿美元,调整后每股收益2.01美元。经营表现推动公司上调全年展望。
集团继续扩大品牌组合与全球开发管线,以Hilton Honors、联名信用卡和数字直销提升客户终身价值。轻资产扩张降低资本占用,并使客房增长更快转化为费用收入和股东回报。
展望2026年下半年,希尔顿的核心在净客房增长、RevPAR与开发签约。若旅行需求保持稳定,费用型模式仍可实现高增量利润;高估值要求管线转化与回购回报持续兑现。
[更多内容请下载完整报告]

体验臻值股
1. 皇家加勒比国际邮轮有限公司 (NYSE: RCL)
皇家加勒比国际邮轮有限公司是全球领先的邮轮度假集团,旗下Royal Caribbean、Celebrity Cruises与Silversea覆盖大众高端、现代奢华和超高端探险市场。2026年上半年,公司股价由278.92美元上涨至317.53美元,累计上涨38.61美元,涨幅13.84%。
2026年第一季度收入约45亿美元,调整后EBITDA约17亿美元;净利润约9亿美元,每股收益3.48美元,调整后每股收益3.60美元,均显著高于上年同期。强劲预订与船上消费继续放大利润。
公司以新船、私人目的地、数字收益管理和品牌分层提升单位运力收入,并同步回购股份、优化债务。体验产品的差异化使邮轮相对陆地度假仍具价格与内容优势。
展望2026年下半年,Royal Caribbean的潜力来自高预订率、净收益率和新增运力。若消费者旅行支出保持,盈利与现金流仍可扩张;地缘风险、燃油成本与高资本投入是主要变量。
2. 森雅酒店及度假村有限公司 (NYSE: XHR)
森雅酒店及度假村有限公司是美国豪华与高端酒店房地产投资信托,资产集中于核心城市和休闲目的地,并由Marriott、Hyatt、Kimpton等品牌运营。2026年上半年,公司股价由14.14美元上涨至20.36美元,累计上涨6.22美元,涨幅43.99%。
2026年第一季度归属于普通股股东的净利润1,980万美元,每股0.21美元;调整后EBITDAre为8,140万美元,同比增长11.6%。高端资产需求与运营改善推动现金收益增长。
公司持续通过客房与公共空间改造、资产组合优化和审慎资本配置提升物业回报。规模较小使单项翻新与区域需求改善能够更明显地传导至整体业绩。
展望2026年下半年,森雅的价值取决于改造项目收益、RevPAR和融资成本。若高端休闲及团体需求保持,资产净值折价有望收窄;区域集中与资本开支执行仍是主要风险。
[更多内容请下载完整报告]
宏观时势
MACROECONOMY UPDATES
结构重塑与韧性淬炼并行,
于不确定性中稳拓前行之路
全球经济增速
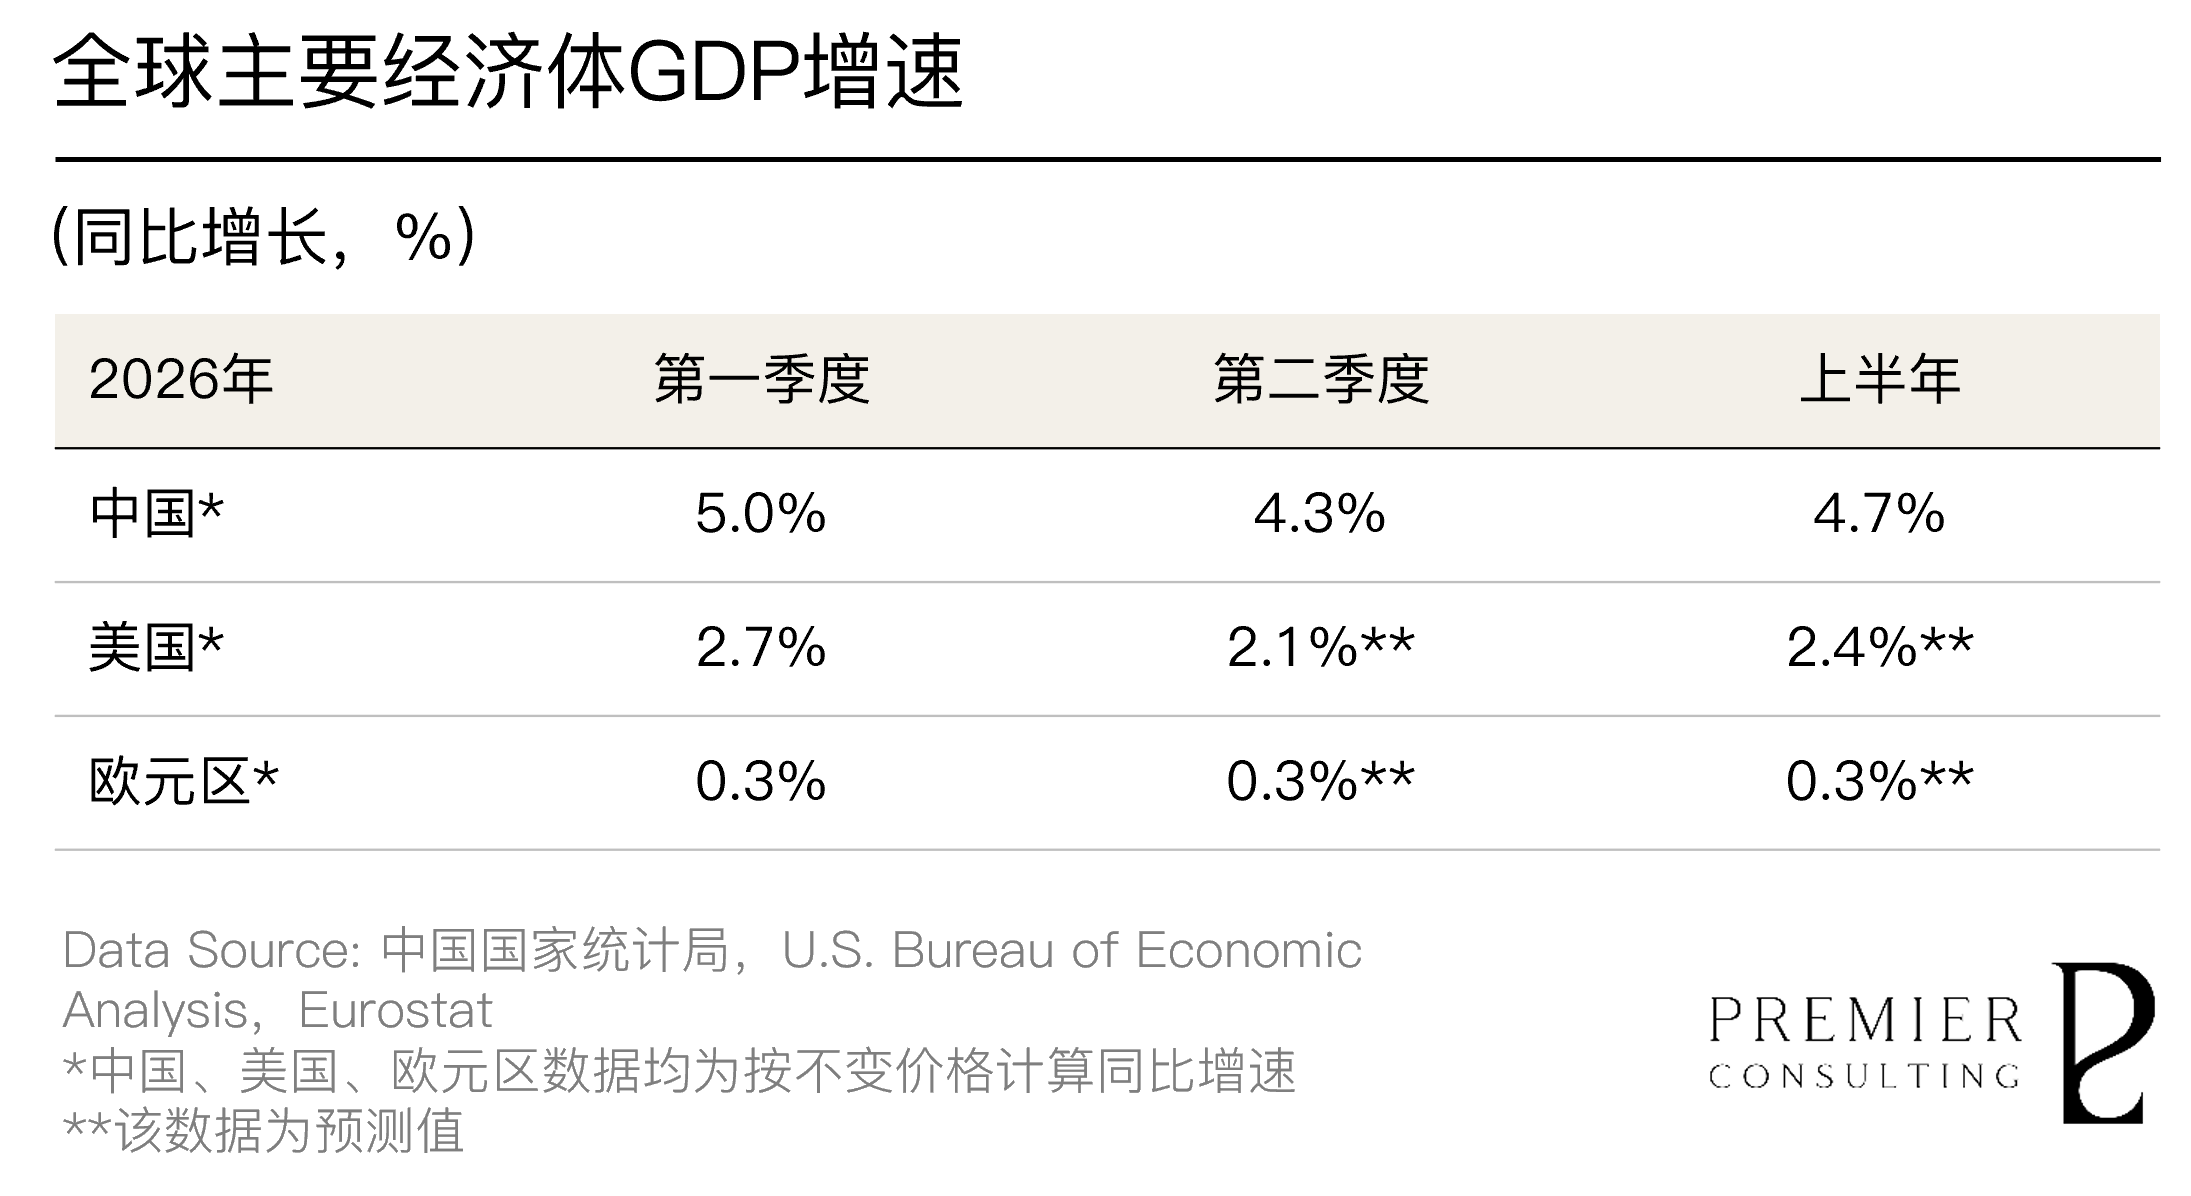
全球:结构分化与韧性检验并行,2026于高摩擦中维持增长
2026年上半年,全球经济并未滑入同步衰退,而是在多重冲击中维持温和扩张。美国消费与科技投资仍具支撑,中国经济保持增长,欧元区亦在低基数下缓慢修复。主要机构对2026年全球增速的预测集中于2.5%–3.0%,虽低于近年平均水平,但仍展现出一定韧性。
发达经济体增长动能总体偏弱,新兴市场仍贡献较高增速,但能源进口依赖、债务负担与外部融资条件进一步拉开区域差距。全球通胀虽延续回落趋势,中东冲突、能源价格与关税传导却使通胀路径更趋反复;贸易活动则在供应链重组、市场多元化与区域化布局下保持基本稳定。
政策层面,主要央行由单一抗通胀转向兼顾增长与金融稳定,货币政策更强调数据依赖与节奏控制;财政政策则进一步向国防、能源、基础设施与科技投资倾斜。全球股市受人工智能投资与企业盈利支撑整体保持韧性,但利率、汇率及大宗商品价格波动加剧,反映市场对增长质量与政策空间仍存分歧。
展望2026年下半年,全球经济预计仍将延续温和增长,但增长扩散度与区域同步性或进一步下降。地缘冲突与能源扰动的持续时间、关税政策演变、科技投资强度及政策传导效率,将共同决定后续增长斜率。全球经济正由低摩擦环境下的同步扩张,转向以技术周期和区域再平衡为特征的结构性增长。
在通胀与货币政策方面,2026年全球通胀回落进程出现反复。中东冲突推高能源与食品成本,关税传导亦延缓商品价格正常化,主要央行的政策空间因而受到约束。美联储等央行更可能维持审慎、数据依赖的立场,在支持增长与防止通胀再度固化之间寻求平衡,部分经济体甚至面临重新收紧政策的压力。
区域层面差异依然明显。美国在消费与科技投资支撑下保持温和扩张,但高利率与就业降温逐步收窄增长宽度;欧元区延续弱复苏,财政投入接棒货币宽松,但制造业与外需仍显疲弱;亚洲科技供应链受益于人工智能需求,能源进口型经济体则承受更大成本压力;拉美与非洲受贸易放缓、融资条件与大宗商品波动制约,修复基础相对脆弱。全球贸易仍具支撑作用,但地缘冲突、关税壁垒与供应链重组继续构成主要下行风险。
[更多内容请下载完整报告]
消费者信心指数回顾
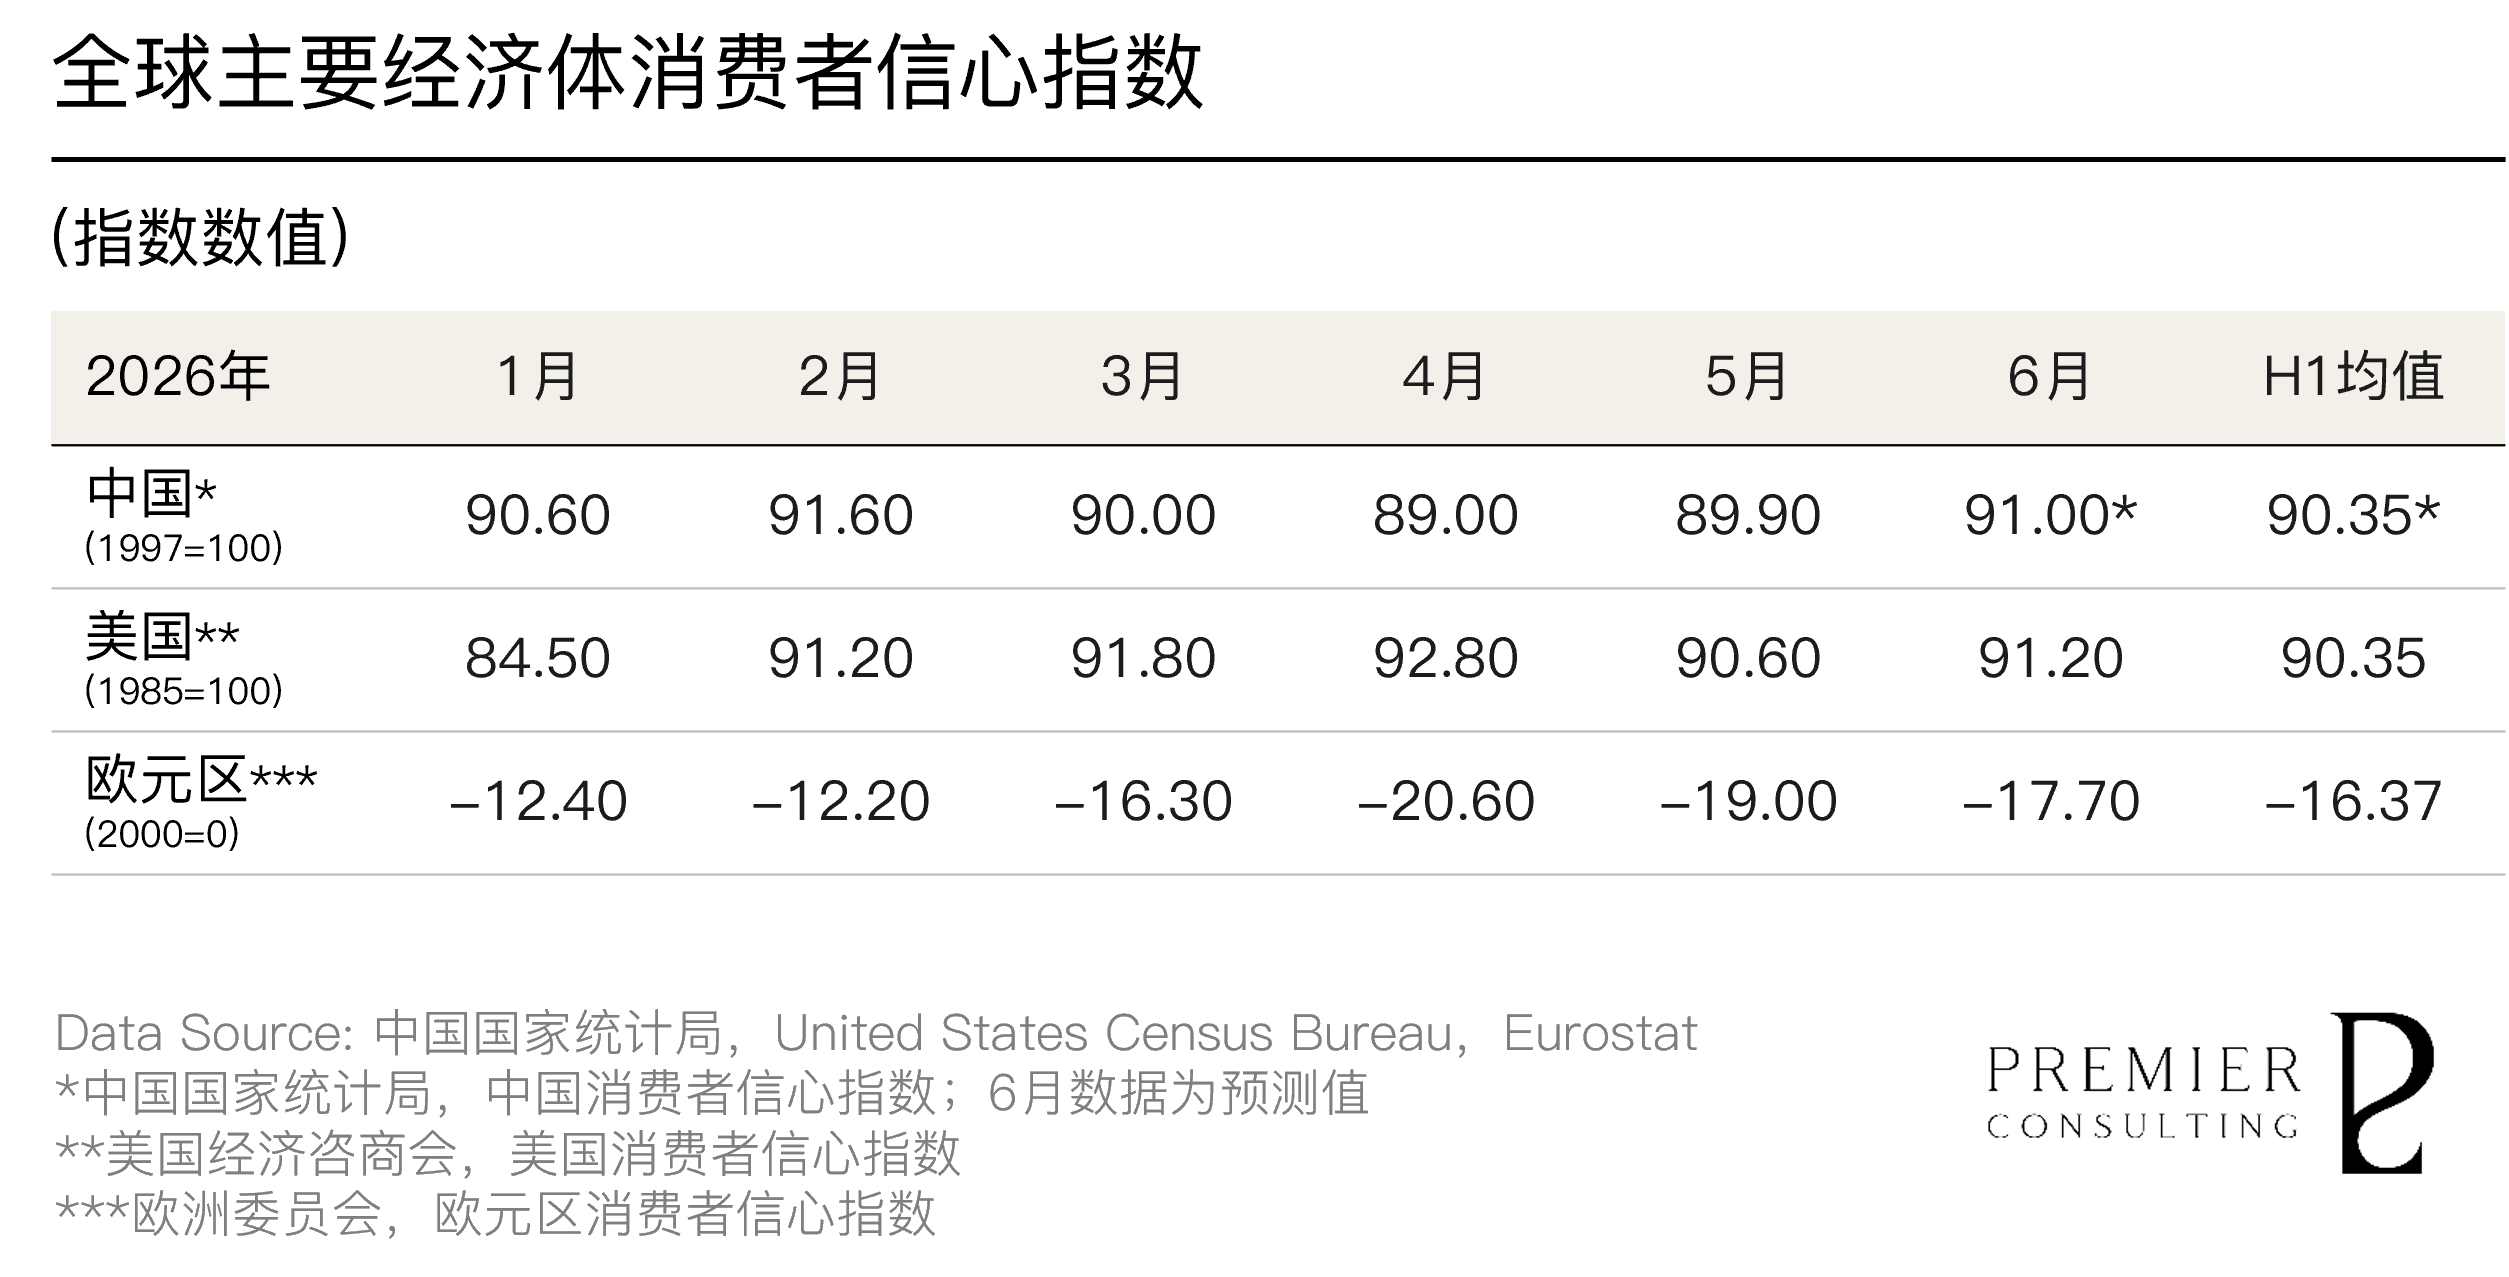
中国:稳就业托底,信心低位回升,内需修复仍待预期兑现
2026年上半年,中国消费呈现“收入增长、支出偏谨慎”的组合特征。社会消费品零售总额同比增长1.3%,6月增速为1.0%,消费扩张仍主要依赖政策托底与局部品类修复。居民人均可支配收入名义增长5.2%、实际增长4.2%,但人均消费支出实际仅增长2.7%。图表显示,消费者信心指数上半年均值为90.35,4月下探89.00后,6月预测值回升至91.00,表明信心有所改善,但尚未转化为广泛而持续的支出意愿。
就业总体维持稳定区间,上半年全国城镇调查失业率平均值为5.2%,二季度逐步回落,反映稳就业政策继续发挥托底作用。与此同时,岗位供给与技能结构、行业景气与区域机会仍不完全匹配,对部分群体的就业质量与收入预期形成制约,并通过“就业预期—消费倾向”链条影响居民信心。
价格水平整体温和,上半年CPI同比上涨1.0%,需求端尚未形成明显通胀压力;PPI则同比上涨1.5%,但回升主要集中于能源与原材料,生活资料价格仍同比下降。上游成本回升与终端需求偏弱并存,意味着价格传导仍不均衡,企业利润改善尚未充分转化为居民部门的消费信心。
展望2026年下半年,消费者信心预计将延续低位修复,但改善能否持续,仍取决于三条关键传导链能否形成可验证的现实增量:
一是就业稳定与就业质量改善能否推动居民收入预期上修,释放可选消费与中长期支出;二是房地产及居民资产负债表压力能否进一步缓释,带动家庭风险偏好回升、预防性储蓄边际下降;三是促消费与耐用品更新政策能否由阶段性刺激转化为持续需求,并通过服务扩容、供给优化与场景创新提升消费意愿。
就业大概率延续“总量稳定、结构分化”的格局。整体失业率预计保持平稳,但行业与群体层面的差异仍将影响居民边际消费倾向。服务业吸纳能力、新经济岗位质量及技能匹配效率,将继续成为决定就业预期与消费信心修复斜率的核心变量。
[更多内容请下载完整报告]
社会零售增速回顾与展望
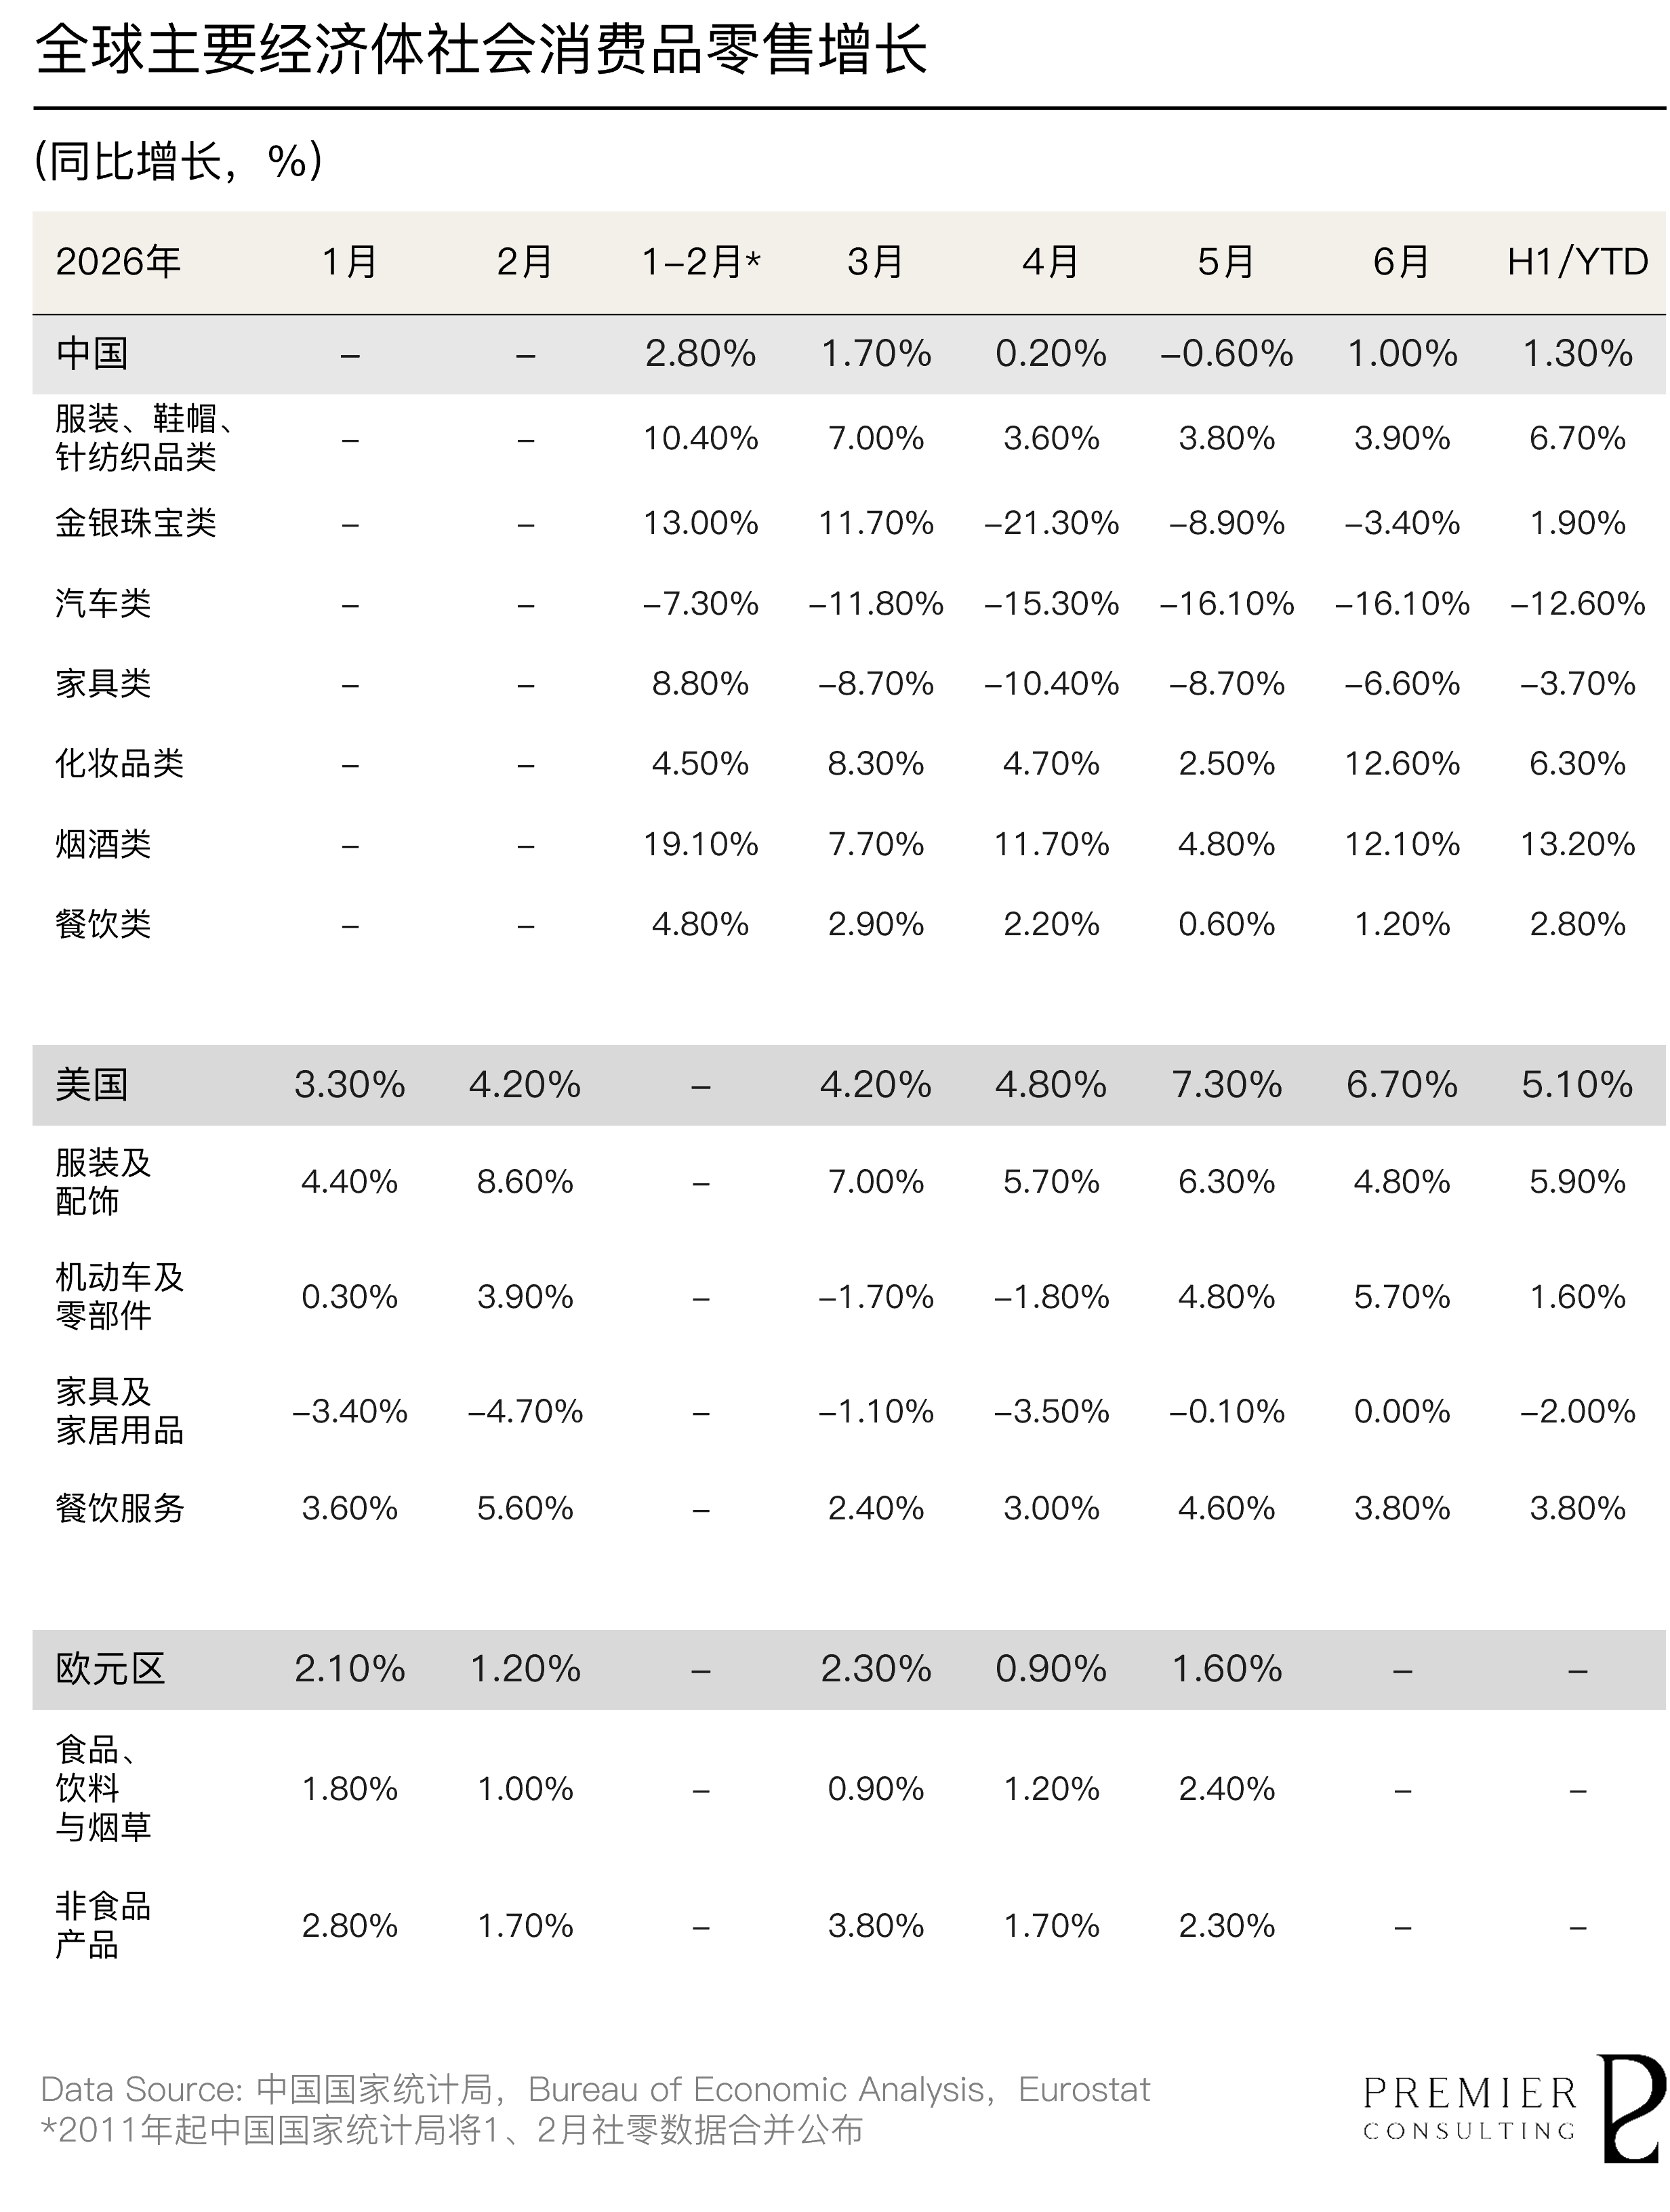
中国:总量承压与结构分化并行,消费修复转向价值兑现
根据国家统计局公布数据,2026年上半年我国社会消费品零售总额录得248,722亿元,同比增长1.3%,表明消费市场总体保持增长,但修复动能仍较温和。扣除汽车后的消费品零售额增长2.8%,显示其他消费品类的韧性相对更强。分项数据亦反映出结构性分化:烟酒、服装鞋帽与化妆品分别增长13.2%、6.7%和6.3%,金银珠宝增长1.9%;汽车与家具则分别下降12.6%和3.7%,不同消费品类的修复节奏进一步拉开。
在消费结构中,奢侈品及其他非必需品仍是上半年消费分化的重要变量。总体来看,该类消费更直接受到收入预期、消费者信心与财富效应影响,呈现更鲜明的结构性特征:一方面,服饰、美妆等兼具使用价值、情绪价值与较低决策门槛的品类保持较强韧性;另一方面,珠宝、汽车及家居等高客单消费修复相对有限,反映消费者对价格波动、购买时点与实际价值的考量进一步增加。
与此同时,非必需品消费仍面临阶段性压力。在收入预期与消费者信心尚未全面改善的情况下,居民更倾向于延后大额可选消费,并提高对价格、品质与使用价值的敏感度,支出进一步向材质、工艺、稀缺性、服务体验与实际场景等可感知要素集中。这意味着,奢侈品消费的波动更多源于购买优先级与决策周期变化,而非需求整体消失;品牌表现将更依赖产品力、价值表达与精细化客群运营。
展望2026年下半年,中国社会消费预计延续“政策托底、结构修复”的运行主线。从政策配置来看,消费品以旧换新、服务消费扩容及新型消费场景培育仍将构成促内需的重要抓手。对奢侈品与非必需品消费而言,此类政策的作用更多体现为间接改善:通过稳定就业与收入预期、活跃线下消费场景、改善消费环境与供给质量,逐步降低居民决策中的不确定性溢价,推动可选消费边际回暖。
在此基础上,预计下半年社会消费增速有望较上半年温和改善,但全年修复力度仍取决于就业收入、消费者信心及汽车等大宗消费的企稳节奏。消费结构将继续向服务消费、高品质体验、情绪价值与智能生活领域倾斜,线上零售及新型生活方式消费仍具相对增长优势。消费市场的中长期动力,则在于居民收入改善、财富效应修复与消费供给持续创新。
[更多内容请下载完整报告]
一级指数回顾展望
PRIMARY INDEX REVIEW & PROSPECT
奢华未退,溢价先分
指数折返,品牌进入价值验真
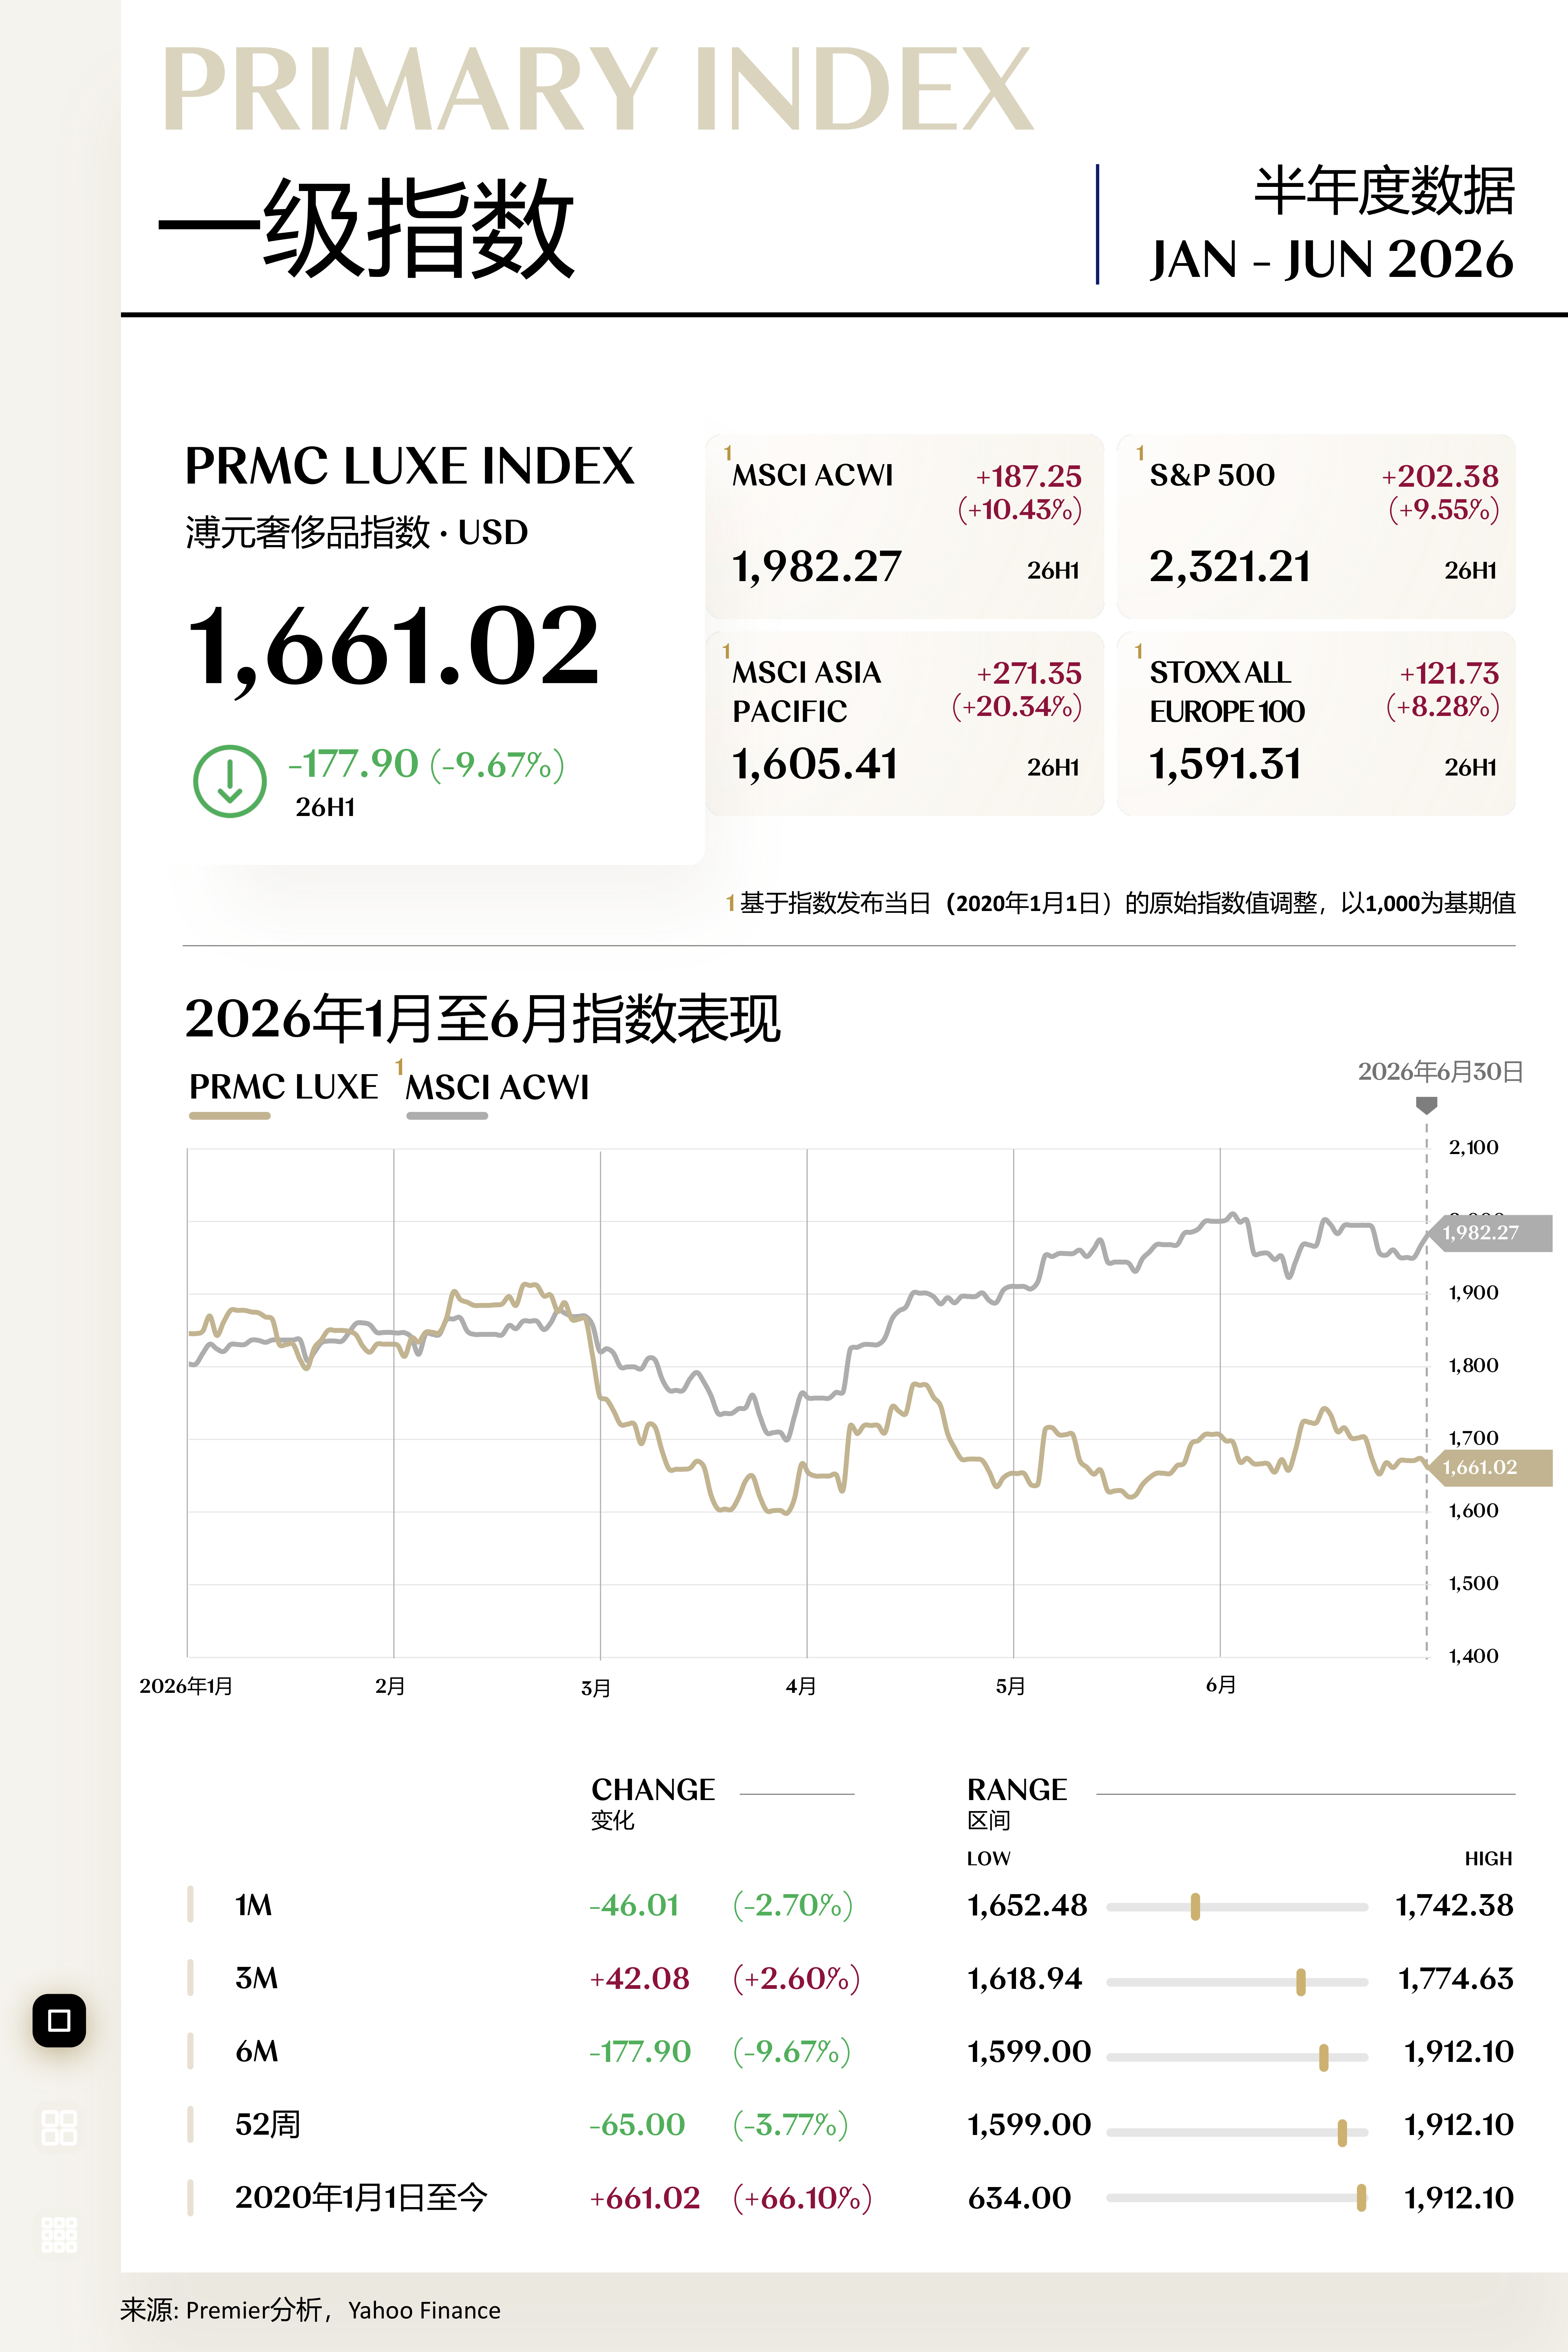
截至2026年6月30日,溥元奢侈品指数收于1,661.02点,上半年下跌177.90点,跌幅为9.67%。
回顾上半年,指数整体呈现“温和上行—快速回撤—有限修复—再度承压”的演进路径:1至2月在财富效应与亚洲修复预期带动下小幅走强,3月受地缘冲突、油价与汇兑折损集中冲击显著回落,4至5月随风险偏好改善与财报分化有所修复,6月又在欧洲利率上行与中国内需偏弱下转弱,整体进入“估值验真、结构分化”的运行状态。
1至2月,指数温和上行与结构轮动并存。一方面,全球权益市场上涨带来的财富效应及亚洲旅游消费修复预期,对高端消费资产估值形成支撑;另一方面,终端客流、产品节奏与品牌转型压力已率先在精奢板块显现。市场偏好更多集中于订单可见度较高、稀缺供给更强或体验现金流更稳定的公司,板块整体呈现“韧性尚存、内部定价先行分化”的特征。
进入3月,受中东冲突升级所引发的风险溢价抬升影响,指数出现显著回撤。油价上涨不仅推高航空、邮轮与物流成本,也强化了通胀与利率上行预期;与此同时,区域门店客流受扰、欧系资产汇兑折损扩大,使投资者同步下调收入换算、利润率与估值假设。该阶段的调整更接近于对宏观敏感度与盈利可见度的集中重估,而非对高端消费长期需求的系统性否定。
4至5月,指数进入有限修复阶段,主要由三方面因素共同推动:其一,地缘冲击边际缓和与风险偏好改善,为高质量消费资产提供估值支撑;其二,财报进一步确认“高端韧性、广谱承压”,珠宝、超奢与部分体验资产的经营稳定性获得验证;其三,龙头企业在全价销售、库存纪律与费用效率上的差异,推动资金重新向盈利质量更高的公司集中。修复阶段的核心并非普遍反弹,而是经营证据驱动的结构性回补。
6月,指数再度承压,宏观与政策变量重新主导风险溢价。欧洲利率上行、能源通胀预期升温及中国内需偏弱,共同压制板块估值;与此同时,行业内部差异进一步放大:品牌资产强、全价销售能力高、现金流稳定的公司保持相对韧性,而对中产需求、单一区域或促销渠道依赖更高的公司回撤更为明显。
[更多内容请下载完整报告]
二级指数回顾展望
SECONDARY INDEX REVIEW & PROSPECT
高处守价,广谱承压
稀缺资产与体验现金流显韧,传统消费溢价重新落位

截至2026年6月30日,精奢指数收于1,766.01点,上半年下跌278.52点,跌幅为13.62%。
这一表现的背后并非“全域走弱”,而是软奢承压更深、硬奢相对托底、汇率放大回撤所共同驱动的结构性再定价:
一方面,全球奢侈品需求由“复苏预期”转向“经营证据”验证阶段,消费进一步集中于高资产客群及高单价、强价值属性的品类;
另一方面,地缘冲突、能源价格与欧洲利率上行抬升风险溢价,叠加欧系企业的汇率折损,使市场进一步提高对“确定性交付+高质量盈利”的估值门槛。
具体来看,珠宝与腕表板块呈现“珠宝托底、腕表分化”的结构。首先,黄金价值认知、婚庆礼赠与高净值需求继续支撑珠宝消费,LVMH珠宝腕表与Kering珠宝业务均录得增长;其次,头部珠宝品牌依托经典系列、稀缺材质与高端客户黏性,维持较稳定的全价销售与利润结构;最后,腕表板块在渠道去化与二级市场降温下进一步分层,高端稀缺款仍具吸引力,但广谱需求与出口表现相对承压。
相较之下,时装与皮具板块成为精奢指数的主要拖累,其表现更多取决于龙头品牌的产品周期与转型进度。一方面,持续提价已更频繁触及需求弹性边界,市场对“以提价换增长”的容忍度下降,转而审视品牌是否真正具备创意更新、标志性产品与全价销售能力。
另一方面,亚洲客流与跨境消费虽有局部改善,但区域修复并不同步,叠加换季执行、渠道库存与批发收缩压力,使板块整体呈现“珠宝较强、时装皮具承压,龙头与尾部进一步分化”的盈利格局。
截至2026年6月30日,超奢指数收于1,979.29点,上半年下跌115.34点,跌幅为5.51%。
其表现背后,是一轮由“高净值需求韧性”与“供给稀缺性”共同托底、但受地缘风险与部分终端需求降温压制的结构性调整。
一方面,全球奢侈品消费继续处于“增长放缓与客群分化”的大情景下,但超高净值客群的资产负债表与购买力相对稳健,使资本市场仍愿意为“订单可见性、交付确定性与现金流质量”赋予溢价。
另一方面,私人飞机、私人游艇与超豪华汽车普遍具备长订单、定制化与有限供给特征,在宏观波动中形成“以积压订单对冲即时需求变化”的缓冲垫,使超奢指数的回撤明显浅于精奢与众奢。
具体来看,私人飞机板块的核心支撑仍来自“高端商务出行需求+长期订单+售后服务”三者叠加。以庞巴迪为例,一季度订单积压升至203亿美元,服务收入同比增长约25%,交付与售后现金流为盈利提供了较高可见度。
私人游艇板块则继续体现“稀缺产能+高端订单锁定”的独有特征。龙头企业通过定制设计、直接客户关系与交付排期管理,将短期需求波动平抑至更长订单周期,使价格体系与利润率保持相对稳定。
以圣劳伦佐披露的经营数据为例,一季度订单获取同比增长25.4%,订单储备超过10亿欧元,其中约90%直接来自终端客户。市场对其定价更关注订单质量、产能执行与现金转化,而非单一季度销量变化。
豪华车板块则进一步强调“品牌定价权与产品结构”的差异。法拉利一季度收入同比增长3%、按固定汇率增长6%,个性化配置与有限供给继续支撑单位收入;但中国市场降温、关税与产品切换压力,使更依赖销量和区域需求的豪华车企业承压。
相比之下,家具与家居板块仍体现“可选消费+房地产及利率敏感”的顺周期属性。伊森艾伦零售订单基本持平、批发订单下降7.6%,尽管高毛利与库存纪律提供缓冲,但其对指数的贡献仍偏阶段性,弱于订单锁定型的航空与游艇资产。
截至2026年6月30日,众奢指数收于953.34点,上半年下跌104.03点,跌幅为9.84%。
本轮指数回撤的底层逻辑,是更具“可负担奢侈”属性的香氛美妆虽保持韧性,但尚不足以抵消烈酒去库、广谱可选消费承压与渠道估值收缩带来的拖累。
具体来看,香水与化妆品板块仍是指数的重要支撑。其背后,一方面是消费者在不确定环境下更偏好“小额但高情绪价值”的即时满足,香水、彩妆等品类凭借“高频复购+强品牌溢价”,较大额可选消费展现出更强收入韧性。
另一方面,中国高端美妆需求修复、香水与高端护发延续增长,加之新品迭代、皮肤科学美容与多渠道运营持续推进,为头部集团提供了结构性增量。欧莱雅一季度可比销售增长7.6%,进一步体现美妆赛道在众奢板块中更强的经营可见度与抗波动能力。
相对而言,洋酒与烈酒板块成为指数回撤的主要拖累。该板块仍受到两类因素影响:其一是美国等核心市场的渠道库存与批发去化节奏;其二是中国高端宴饮需求、价格组合及贸易环境变化带来的区域扰动。
从头部公司的公开经营表现看,帝亚吉欧上半年有机销售下降2.8%,保乐力加上半财年有机销售下降5.9%,反映行业需求与渠道仍处调整期。烈酒企业亦通过削减成本、优化组合与维护价格体系,力求稳定利润与现金流。
截至2026年6月30日,享奢指数收于1,595.51点,上半年下跌1.61点,跌幅为0.10%。
享奢指数上半年近乎持平,本质上源于“体验型消费”的需求韧性与经营成本压力相互抵消:一方面,高端出行、住宿与线下体验已由补偿性复苏转入常态增长,预订与客流仍具支撑;另一方面,能源价格、航线调整及高固定成本压制利润转化,使收入韧性未能完全兑现为指数上行。
具体来看,邮轮旅行板块仍是指数的重要支撑。强劲预订、票价提升与船上消费共同增强收入可见度,Carnival第二季度收入创67亿美元纪录、客户预付款达90亿美元;但战争、油价与航线变化亦促使公司下调指引,表明高预订并不必然对应等比例利润增长。
博彩板块则体现为“客流修复、区域分化”。MGM第一季度收入同比增长4%,澳门与数字业务表现相对更强,显示旅游客流与高端娱乐需求仍具韧性;但不同地区的消费强度、监管环境与资本投入差异,使板块贡献更依赖运营效率与客群结构。
相较之下,精致餐宴板块运行相对稳定。高端社交与商务宴请需求仍提供支撑,但客流分化、促销竞争以及人工、食材与租金成本持续压缩利润空间,行业收益更多取决于品牌溢价、菜单效率与门店结构优化,而非单纯扩张。
至于艺术品板块,其对指数的影响由持续拖累转向有限修复。2026年上半年发布的Art Basel与UBS报告显示,2025年全球艺术品销售额增长4%至596亿美元,拍卖与高端交易有所改善;但市场流动性与成交仍集中于优质作品,板块对财富效应和风险偏好依然敏感。
[更多内容请下载完整报告]

趋势展望
回顾展望
回顾展望
奢侈品牌的恒韧进化

财策合一,驭势新局
回顾展望
盛华未阕,至臻承价:
2026上半年回顾及下半年展望
Sep 16, 2026
洞察奢侈品市场韧性与价值分化, 追踪全球高端消费的溢价重塑与增长新动能。
[2026上半年 核心回顾]
• 一级指数:2026上半年由“稀缺性再定价”推动估值验真。汇率折损、利率回升与盈利可见度收窄相互叠加,估值锚点持续承压,指数运行呈现“年初温和上行—3月急挫—修复受限—6月再度承压”。
• 二级指数:由“客群韧性+现金流可见度”拉开表现差距。软奢需求与汇率压力拖累精奢指数领跌;长期订单与供给纪律支撑超奢指数相对抗跌;烈酒去库与中产可选消费趋弱压制众奢指数;预订、客流与交易收入托举享奢指数近乎收平,邮轮、酒店与高端零售贡献主要韧性。
• 成分股:资金偏好由“品牌声量”转向“经营证据”。领航股集中于腕表、旅游零售与高端百货,凭借盈利修复与经营杠杆释放领跑;中段韧性股依靠全价销售、渠道控制与现金回报守住估值;尾部则在需求承压、库存调整与高资本投入叠加下持续被折价。
• 宏观走向:宏观环境由多重逆风共同重定价。全球权益市场上涨延续财富效应,支撑高净值消费;但中东冲突、油价与欧洲利率上行抬高折现压力,欧系资产在美元计价下的汇兑折损进一步放大回撤。中国内需与品牌专卖渠道偏弱,使区域、客群与品类分化继续加深。
[2026下半年 前瞻研判]
• 一级指数:预计2026年下半年将进入“盈利验真”阶段,基本面修复信号有望增强。驱动逻辑将由“情绪与估值回升”切换为“利润改善与现金流兑现”。
• 二级指数:分化态势仍将延续。超奢指数凭订单可见度与供给纪律维持韧性;精奢指数有待成衣皮具企稳、珠宝腕表托底;众奢指数取决于烈酒去库与中产消费修复;享奢指数景气延续,但更考验扩张效率与利润转化。
• 成分股:资金流向或进一步呈“高集聚性”。高韧性股凭全价销售、稳健现金流与股东回报维持溢价;体验臻值股借场景创新与情感连接拓展增长,但仍需将客流转化为复购、单位收益与长期价值。
• 宏观走向:财富效应、利率路径与汇率波动仍将主导高端消费。若能源与地缘压力趋缓、跨境客流延续恢复,板块有望获得边际支撑;但全球经济修复不均与中国内需偏弱,仍将限制普遍性回升。
回望2026年上半年,奢侈品板块的运行逻辑从“需求修复预期下的估值回归”切换为“多重逆风下的盈利验真”。指数回撤并非单一事件所致,而是地缘冲突、能源价格、欧洲利率、汇率折算与品牌经营分化共同作用下的再定价过程。
高净值客群仍受全球资产升值支撑,但中产升级型需求与广谱可选消费趋于审慎;汇率折损、库存压力与促销竞争进一步拉开企业差距。市场由此从“为品牌叙事支付溢价”转向“为全价销售、利润率与现金流计价”。
在此背景下,一级指数估值验真、二级指数K型分化、个股定价向经营证据收敛,构成2026年上半年奢侈品板块的核心演进逻辑。
具体观之,经历年初短暂修复后,2026年上半年市场对奢侈品板块进行了更严格的“盈利确定性再定价”。虽然一级指数先扬后抑并最终回撤,但这一表现并非基本面全面恶化,而是有限的经营改善尚不足以支撑更高估值中枢,市场不再为需求复苏预期普遍买单,而将定价重心前移至当期利润质量、现金流与兑现节奏。
与此同时,二级指数由“客群韧性+商业模式可见度”共同塑形。精奢指数呈现“硬奢强、软奢弱”,珠宝受价值属性与礼赠需求支撑,成衣皮具则受客流、库存与创意更替压制;超奢指数凭长期订单、定制收入与供给稀缺,展现更强防御性。
相对而言,众奢指数对中产购买力与渠道库存最为敏感。美妆香氛依靠复购与创新保持增长,但难以完全抵消烈酒去库与家居需求偏弱。享奢指数则由邮轮、酒店、博彩与艺术交易共同托举,再次凸显体验支出的结构韧性。
随着分化不断加深,资本市场的资金配置进一步向少数可验证资产集中。领航个股凭盈利改善与经营杠杆领跑;中部个股依靠全价渠道、现金流与股东回报守住估值;尾部个股则在需求承压、库存调整与高投入叠加下,落入“收入放缓—利润受压—估值收缩”的负反馈。
在此逻辑下,新世界、精工、摩凡陀、西铁城、莎莎国际等领航股从市场中脱颖而出,成为资金追逐的核心标的。
于宏观维度审视,全球权益市场上涨延续财富效应,对高净值消费形成切实托底;跨境客流恢复亦为旅游零售与体验消费提供支撑。但与此同时,中东冲突、油价上行、欧洲利率抬升与汇率折损共同压制估值,中国内需偏弱则进一步放大区域与客群分化。
总体来看,宏观层面并未形成一致性利好,而是由财富效应、利率、汇率与地缘风险共同重塑景气梯度,使奢侈品板块步入“韧性犹存、分化加深”的运行区间。
研判2026年下半年之势,指数运行主线有望由“估值验真”切换至“盈利兑现”。在宏观逆风尚未完全消退、经营表现持续分化的共同作用下,资本市场对客流回暖与品牌叙事的容忍度将进一步下降,定价锚点将更集中于全价销售、利润率、自由现金流与兑现节奏。
指数上行的主要来源将是“经营证据”带来的估值中枢稳定与结构性抬升,而非历史估值的普遍回归——能够将客流持续转化为利润与现金流的个股,更可能成为指数韧性的核心贡献者。
在汇率扰动与盈利要求抬升的约束下,二级指数仍将呈现鲜明分化。精奢方面,若时装皮具实现产品与渠道修复,叠加珠宝及标志性产品的稳定支撑,板块具备重新夺回主动的条件;超奢指数则凭借长期订单、稀缺供给与较低价格敏感度,继续承担防御角色并保有配置价值。
众奢的关键变量仍在核心品类的周期演进:洋酒烈酒若完成渠道去库、美妆香氛维持新品效率,板块有望走向“止跌企稳、渐进修复”。享奢仍相对更具确定性——高端旅行、酒店与邮轮预订保持韧性,但指数表现将更依赖运力扩张、预订曲线、单位收益、资本投入与成本控制之间的平衡。
资金关注度预计仍将维持高集中性,资本定价将进一步向“可验证的确定性”倾斜。历峰集团、梅赛德斯-奔驰、巴西航空工业、欧莱雅、希尔顿等高韧性个股凭借品牌与订单壁垒、全价渠道、稳健资产负债表及现金回报能力,仍有望在波动环境中持续获得估值溢价。
潘多拉、拉夫劳伦、路威酩轩集团、皇家加勒比、凯悦等体验臻值股的定价逻辑,在于其能否将产品创新、场景运营与客户连接沉淀为可复制的增长机制——包括新品对客单与复购的拉动、渠道和预订效率的提升,以及组织执行、资源配置与扩张投入向利润及自由现金流的转化,这些因素将共同决定其能否由“阶段性修复”迈向“结构性成长”。
相对而言,低差异化品牌与渠道控制力偏弱的企业仍面临较高经营摩擦。需求韧性不足叠加库存、折扣与固定成本压力,可能持续约束其收入质量与利润修复斜率。
映射至宏观层面,油价、欧洲利率、汇率、人民币财富效应与中国出境游仍是影响行业“底盘”的关键变量。若地缘与能源压力缓和、主要资产价格保持稳定,高端消费韧性与板块估值有望获得边际支撑;但全球增长分化、中国内需偏弱与贸易政策反复,仍将抬升行业波动上限。
随着跨境消费与全球分销网络持续修复,宏观敏感点将更集中于汇率传导与区域供需变化:品牌需要动态管理全球价格带、区域投放与库存节奏,并同步优化供应链、供给规划和资本配置,以对冲外部扰动、稳定毛利结构并维护品牌势能。
品牌焕新叠加渠道提质,
经营修复重启估值弹性
精奢指数(Core Luxe Index)共包括11家公司。
领航股
1. 精工集团株式会社 (TSE: 8050)
精工集团株式会社是日本综合钟表与精密技术集团,业务横跨Grand Seiko、Seiko Prospex、Presage及Seiko 5 Sports等品牌,并延伸至电子器件和系统解决方案。2026年上半年,公司股价由23.22美元上涨至49.78美元,累计上涨26.55美元,涨幅114.33%。
截至2026年3月末财年,集团营收3,356.86亿日元,同比增长10.2%;营业利润308.73亿日元,同比增长45.4%;归母净利润219.80亿日元,同比增长65.1%。收入、利润和资本回报同步改善。
增长由Grand Seiko国内市场复苏与美国市场表现,以及Prospex、Presage和Seiko 5 Sports等全球品牌推动。情感价值解决方案业务营收2,204亿日元、营业利润285亿日元,分别同比增长10.7%和28.7%。
展望2026年下半年,精工的重估取决于全球品牌销售、海外占比与利润率能否继续提升。公司预计截至2027年3月财年营收3,580亿日元、营业利润335亿日元;汇率、贵金属成本和高端消费节奏仍是主要变量。
2. 摩凡陀集团 (NYSE: MOV)
摩凡陀集团是美国中高端腕表集团,经营Movado、MVMT等自有品牌,并管理Coach、Tommy Hilfiger等授权腕表业务,兼具品牌资产、渠道运营与轻资本授权能力。2026年上半年,公司股价由20.62美元上涨至39.31美元,累计上涨18.69美元,涨幅90.64%。
2026财年第四季度净销售额1.916亿美元,同比增长5.6%;营业利润1,380万美元,同比增长49.7%。随后披露的2027财年第一季度净销售额为1.424亿美元,营业利润700万美元,调整后每股收益0.32美元,盈利质量较销售增速更具韧性。
公司上调季度股息至每股0.40美元,并继续围绕自有品牌升级、数字直营、库存控制及授权组合优化配置资本。较小的资产体量与较高的现金回报,使经营改善能够更快传导至股东价值。
展望2026年下半年,摩凡陀的重估基础在于全价销售占比、毛利率与库存周转能否持续改善。若自有品牌增长进一步抵消授权业务波动,公司有望由周期修复转向更稳定的品牌现金流复利。
[更多内容请下载完整报告]
高韧性股
1. 历峰集团 (SIX: CFR)
历峰集团是全球硬奢领域的核心平台,旗下拥有Cartier、Van Cleef & Arpels等珠宝Maison及多家高级制表品牌,稀缺品牌资产与高净值客户黏性构成其长期护城河。2026年上半年,公司股价由217.23美元上涨至230.99美元,累计上涨13.77美元,涨幅6.34%。
截至2026年3月的财年,集团销售额达224亿欧元,按固定汇率增长11%;营业利润约45亿欧元,净利润35亿欧元,同比增长27%,期末净现金约85亿欧元。珠宝业务继续承担增长与利润中枢。
集团持续将资源集中于珠宝Maison、精品店网络、客户体验与制表产品力,并以充裕净现金维持并购、库存与股东回报的战略自由度。经营组合更趋聚焦,使资本市场能够更清晰识别核心品牌价值。
展望2026年下半年,历峰仍是奢侈品板块中确定性较高的资产。关键观察点在于中国需求恢复、珠宝高基数与制表库存去化;若Cartier和Van Cleef & Arpels继续保持全价动销,盈利韧性有望延续。
2. 雨果博斯集团 (XETRA: BOSS)
雨果博斯集团是德国高端时装集团,围绕BOSS与HUGO双品牌覆盖商务正装、休闲服饰及年轻化时尚场景,全球直营网络和数字渠道构成其主要商业基础。2026年上半年,公司股价由42.48美元上涨至42.91美元,累计上涨0.43美元,涨幅1.02%。
2026年第一季度销售额9.05亿欧元,同比下降6%;EBIT为3,500万欧元,利润率3.9%。与此同时,租赁前自由现金流由上年同期负6,600万欧元改善至3,300万欧元,库存同比下降13%,现金与营运效率显著好于收入表现。
公司进入“CLAIM 5 TOUCHDOWN”执行阶段,重点从高速扩张转向成本、库存、门店生产率和品牌投放回报。双品牌架构保持不变,但资本配置更强调可验证的盈利与现金回收。
展望2026年下半年,雨果博斯需要以销售企稳证明降本并非单纯收缩。若库存健康度和门店效率改善能够与新品转化形成合力,利润率具备修复空间;欧洲消费与促销环境仍是主要约束。
[更多内容请下载完整报告]
体验臻值股
1. 潘多拉珠宝 (CPH: PNDORA)
潘多拉珠宝是全球规模领先的可负担珠宝品牌,以串饰、手链及可个性化产品建立高频复购模型,并通过全球直营网络与规模化供应链实现较高资本效率。2026年上半年,公司股价由111.33美元上涨至114.68美元,累计上涨3.35美元,涨幅3.01%。
2026年第一季度有机增长2%,同店销售持平;亚太与拉丁美洲分别增长12%和6%,北美与欧洲、中东及非洲均下降2%。期末净债务约161亿丹麦克朗,杠杆率1.6倍,扩张与股东回报仍具财务承载力。
公司继续推进Phoenix战略,通过品牌焕新、实验室培育钻石、门店网络扩展和产品平台多元化,降低对经典串饰的单一依赖。营销投入与新品渗透决定其能否从规模珠宝品牌向更广泛的情感礼赠平台升级。
展望2026年下半年,潘多拉需要在成熟市场恢复同店增长,并验证新品对客单价和复购率的贡献。若网络扩张快于需求恢复,费用与营运资本可能承压;反之,品牌升级将为估值提供新的增长锚。
2. 拉夫劳伦公司 (NYSE: RL)
拉夫劳伦公司是全球经典美式生活方式品牌,覆盖成衣、配饰、家居与香氛,并通过高端化、直营化和标志性产品构建跨周期品牌资产。2026年上半年,公司股价由353.61美元上涨至401.41美元,累计上涨47.80美元,涨幅13.52%。
2026财年收入约81亿美元,同比增长15%,按固定汇率增长12%;第四季度收入同比增长17%,按固定汇率增长12%。北美与欧洲分别实现约9%和17%的报告增长,区域与渠道表现较为均衡。
公司延续“Next Great Chapter: Accelerate”战略,以核心产品、平均售价提升、高价值客户和门店体验推动增长。较强的定价与库存纪律,使品牌在消费分化环境中仍能兼顾收入、利润与现金回报。
展望2026年下半年,拉夫劳伦的主要挑战来自高基数、汇率及宏观消费波动。若品牌热度与全价销售保持,公司有望继续以利润率和现金流消化估值;增长质量将比单纯门店扩张更重要。
[更多内容请下载完整报告]
稀缺供给延续定价权,
长单与定制沉淀价值确定性
超奢指数(Ultra Luxe Index)共包括11家公司。
领航股
1. 庞巴迪公司 (TSX: BBD-B)
庞巴迪公司是全球领先的公务航空制造商,产品覆盖Challenger与Global系列,并拥有不断扩大的维修、零部件和服务网络,面向企业及高净值客户提供全生命周期航空解决方案。2026年上半年,公司股价由170.24美元上涨至229.81美元,累计上涨59.57美元,涨幅34.99%。
2026年第一季度收入约16亿美元,交付24架公务机;订单积压升至203亿美元。服务业务收入同比增长约25%至6.17亿美元,较高比例的售后收入增强了周期底部的盈利与现金流稳定性。
公司继续提升Global 8000等高端机型的产能准备,并扩展全球服务中心。制造与售后双轮驱动降低单纯依赖新机交付的波动,同时提高客户黏性与单机生命周期价值。
展望2026年下半年,庞巴迪的价值释放取决于交付爬坡、供应链稳定和自由现金流。若积压订单按期转化且服务利润持续扩大,公司有望进一步降低杠杆,并由修复型航空股转向高端工业复利资产。
2. 圣劳伦佐集团 (BIT: SL)
圣劳伦佐集团是意大利高端游艇制造商,覆盖游艇、超级游艇及Bluegame品牌,以定制化设计、稀缺产能和高净值客户直销构成商业壁垒。2026年上半年,公司股价由35.60美元上涨至40.89美元,累计上涨5.29美元,涨幅14.85%。
2026年第一季度收入同比增长约4%,EBITDA增长约4%,净利润增长5.1%,订单获取增长25.4%;订单储备超过10亿欧元,其中约90%直接来自终端客户,收入可见度与订单质量保持较高水平。
公司发布2026—2028年计划,提出2026年游艇净收入9.8亿至10.2亿欧元,并以技术创新、产品升级及Bluegame扩张为增长支柱。定制化与直接客户关系有助于守住价格和交付节奏。
展望2026年下半年,圣劳伦佐的核心在于订单转化、产能执行与资本开支纪律。超高净值需求具韧性,但供应链与项目周期较长;若利润率维持并兑现现金,公司有望继续体现小规模高端制造的稀缺性。
[更多内容请下载完整报告]
高韧性股
1. 梅赛德斯-奔驰集团股份公司 (XETRA: MBG)
梅赛德斯-奔驰集团股份公司是全球豪华汽车龙头,覆盖梅赛德斯-奔驰乘用车、Vans及金融服务,以品牌定价、全球制造和高端产品矩阵建立规模优势。2026年上半年,公司股价由70.59美元下跌至50.17美元,累计下跌20.42美元,跌幅28.93%。
2026年第一季度集团收入约316亿欧元,同比下降4.9%;EBIT同比下降16.8%。Vans调整后销售回报率仍达10.1%,但乘用车销量、关税与产品切换令集团利润承压。
公司推进S级更新、MB.OS软件架构及多动力产品周期,并加快区域生产和成本计划。战略由单一路线电动化转向更灵活的燃油、混动和纯电组合,以维护高端客户覆盖与工厂利用率。
展望2026年下半年,奔驰的估值修复取决于新品转化、关税管理与中国市场表现。若产品周期带动平均售价和销量企稳,利润率有望回升;软件投入与电动化资本回报仍需更清晰验证。
2. 伊森艾伦室内装饰公司 (NYSE: ETD)
伊森艾伦室内装饰公司是美国高端家居设计、制造与零售一体化企业,以北美制造、室内设计服务和直营设计中心构成差异化模式。2026年上半年,公司股价由22.84美元下跌至22.34美元,累计下跌0.50美元,跌幅2.19%。
2026财年第三季度净销售额1.358亿美元,毛利率59.4%;调整后营业利润680万美元,调整后每股收益0.24美元。零售书面订单基本持平,批发订单下降7.6%,高毛利率部分抵消需求偏弱。
公司继续以本地制造、定制服务和库存纪律维持品牌溢价,并审慎配置门店与数字渠道。较强资产负债表与现金回报能力,为家居消费低迷期提供防御。
展望2026年下半年,伊森艾伦的关键是订单企稳与固定成本吸收。若房地产和高端家居需求回暖,垂直制造将释放较高经营杠杆;反之,公司仍需依靠毛利率和资本纪律守住盈利底线。
[更多内容请下载完整报告]
体验臻值股
1. 法拉帝集团 (FWB: F3T1)
法拉帝集团是全球豪华游艇集团,旗下拥有Riva、Pershing、Ferretti Yachts等品牌,覆盖不同尺寸与风格的高端游艇市场。2026年上半年,公司股价由3.54美元下跌至3.36美元,累计下跌0.18美元,跌幅5.12%。
2026年第一季度收入约3.02亿欧元,同比下降约8%;调整后EBITDA利润率为16.1%,同比提升约10个基点,净利润约2,100万欧元。收入承压之下利润率保持稳定,显示定价和成本管理仍具韧性。
公司继续推进新型号、产能升级与亚太及中东市场覆盖,并依托多品牌组合分散客户偏好。较高的订单定制属性为收入提供可见度,但交付节奏会受到供应链和项目节点影响。
展望2026年下半年,法拉帝的重点在订单补充、船艇交付及现金转化。若新品和区域扩张恢复收入增长,稳定利润率将放大盈利弹性;反之,固定成本与库存占用可能压制资本回报。
2. 睿维安汽车公司 (NASDAQ: RIVN)
睿维安汽车公司是美国智能电动车企业,聚焦高端电动皮卡、SUV与商用车,并通过软件架构及与大众汽车集团的技术合作拓展平台价值。2026年上半年,公司股价由19.71美元下跌至17.35美元,累计下跌2.36美元,跌幅11.97%。
2026年第一季度收入13.81亿美元,同比增长11%,实现1.19亿美元毛利润;但调整后EBITDA仍为负4.72亿美元,自由现金流为负10.75亿美元,规模化盈利与现金消耗之间的矛盾仍然突出。
上半年公司发布R2产品阵容,并与Uber推进最高5万辆自动驾驶车辆合作;同时获得大众汽车集团资本支持,并调整美国能源部贷款安排。产品下沉与技术合作共同扩展商业化选项。
展望2026年下半年,睿维安的决定性变量是R2工程进度、成本下降与现金跑道。若毛利润能够在产量波动中保持,公司估值有望从生存折价转向平台期权;反之,资本需求仍将带来稀释压力。
[更多内容请下载完整报告]
香氛美妆引领结构分化,
多品牌运营拓展增长边界
众奢指数(Mass Luxe Index)共包括11家公司。
领航股
1. 依特香水公司 (NASDAQ: IPAR)
依特香水公司是全球高端香水授权与品牌运营平台,为Montblanc、Jimmy Choo、Coach等品牌开发和分销香氛产品,具备轻资产、全球渠道与长期授权协同特征。2026年上半年,公司股价由84.83美元上涨至111.86美元,累计上涨27.03美元,涨幅31.86%。
2026年第一季度净销售额约3.45亿美元,同比增长2%;每股收益1.35美元,同比增长2%,毛利率提升140个基点至65.1%。在新品节奏和汇率扰动下,利润率改善体现较强的定价与产品组合。
公司持续扩充品牌授权管线、推出新品并强化美国与欧洲分销。香水品类的高复购、低资本强度和品牌延展属性,使其能够在奢侈消费分化中保持较高现金转化。
展望2026年下半年,依特香水的增长取决于新品上市、授权续约和渠道补库。若销售增速回升并维持毛利率,公司有望继续体现小型品牌平台的高质量复利;单一授权与零售库存波动仍需关注。
2. 人头马君度集团 (ENXTPA: RCO)
人头马君度集团是法国高端烈酒集团,核心品牌包括Rémy Martin、Louis XIII、Cointreau与Bruichladdich,业务高度聚焦高端干邑与特色烈酒。2026年上半年,公司股价由43.05美元上涨至49.21美元,累计上涨6.15美元,涨幅14.29%。
2025/26财年销售额9.353亿欧元,有机增长0.2%,报告口径下降5%;经常性营业利润1.654亿欧元,有机下降11.5%。收入趋稳但利润仍受中国、美国渠道调整及固定成本影响。
公司启动“RC Forward”转型,围绕组织精简、品牌投资效率、旅游零售和新兴市场制定增长与降本目标,力争三年内显著提升营业利润。战略重点由等待周期恢复转向主动重塑成本与市场结构。
展望2026年下半年,人头马君度的关键是美国库存正常化、中国高端需求和转型节省兑现。若销售企稳与费用基线下移形成共振,利润弹性将高于收入;贸易与监管仍为重要风险。
[更多内容请下载完整报告]
高韧性股
1. 欧莱雅集团 (ENXTPA: OR)
欧莱雅集团是全球最大美妆集团,覆盖大众、高端、专业美发及皮肤科学美容四大事业部,研发、品牌矩阵与全球渠道构成长期规模壁垒。2026年上半年,公司股价由430.77美元上涨至438.21美元,累计上涨7.43美元,涨幅1.73%。
2026年第一季度销售额121.5亿欧元,同比增长3.6%,同店口径增长7.6%;经调整同店增长6.7%,所有事业部和地区均实现增长。多品类、多区域结构有效分散单一市场波动。
集团继续加强高端香水、皮肤科学美容、数字化营销及并购整合,并以研发和数据能力提高新品成功率。品牌广度保证规模,专业化能力则持续提升高毛利业务占比。
展望2026年下半年,欧莱雅的核心是把强劲同店增长转化为利润和现金流,同时管理汇率与整合成本。若高端美妆和皮肤科学美容延续领先,公司仍具备以确定性消化估值的能力。
2. 星座品牌公司 (NYSE: STZ)
星座品牌公司是北美高端啤酒与葡萄酒烈酒集团,Modelo、Corona等进口啤酒品牌构成主要利润来源,具有强渠道、消费者认知与定价能力。2026年上半年,公司股价由137.96美元上涨至139.09美元,累计上涨1.13美元,涨幅0.82%。
2026财年净销售额约91.39亿美元,同比下降10%;可比营业利润约29.43亿美元,可比净利润20.75亿美元,每股收益11.82美元。第四季度销售额19.20亿美元,同比下降11%,需求与组合调整带来压力。
公司继续将资本集中于核心啤酒业务,并通过资产组合优化、产能投资和超过16亿美元的股东回报提高资本效率。品牌强度仍在,但短期需要在价格、销量和消费者可负担性之间重新平衡。
展望2026年下半年,星座品牌的关键是美国西语裔消费、啤酒销量和库存恢复。若核心品牌重回增长,利润与现金流具较强弹性;高资本开支和品类集中度仍需审慎管理。
[更多内容请下载完整报告]
体验臻值股
1. 雅诗兰黛公司 (NYSE: EL)
雅诗兰黛公司是全球高端美妆集团,品牌涵盖Estée Lauder、La Mer、MAC、Jo Malone London等,在百货、旅游零售和高端护肤领域拥有深厚渠道基础。2026年上半年,公司股价由104.72美元下跌至78.95美元,累计下跌25.77美元,跌幅24.61%。
2026财年第三季度报告营业利润率为6.7%,低于上年同期8.6%,并计入1.27亿美元重组费用及8,400万美元法律或有事项。公司同时上调全年预期,有机销售增长预计接近3%,调整后营业利润率预计10.7%至11.0%。
“Beauty Reimagined”转型聚焦组织精简、品牌创新、渠道库存和营销效率,并降低资本开支。经营逻辑由广泛铺货转向更快新品、重点市场与更严格的回报管理。
展望2026年下半年,雅诗兰黛的潜力来自利润率修复而非单纯收入反弹。若旅游零售和中国业务企稳、重组节省兑现,估值有望修复;品牌热度与执行复杂度仍是主要不确定性。
2. 保乐力加集团 (ENXTPA: RI)
保乐力加集团是全球第二大国际烈酒集团,拥有Martell、Chivas Regal、Jameson、Absolut等品牌,全球分销网络与多品类组合构成核心优势。2026年上半年,公司股价由85.90美元下跌至72.94美元,累计下跌12.95美元,跌幅15.08%。
2026财年上半年有机销售同比下降5.9%,报告口径下降14.9%;有机经常性营业利润下降7.5%。中国、美国及旅游零售疲弱叠加汇率,使收入与利润均处调整期。
公司推进组织与品牌资源重整,并以规模化降本、库存去化和核心市场聚焦提高现金效率。战略重点是保留品牌长期投资,同时压缩低回报复杂度,避免周期下行侵蚀资产质量。
展望2026年下半年,保乐力加的关键是中国渠道库存、美国需求和效率计划兑现。若销售降幅收窄并稳定现金流,低估值可能提供修复弹性;贸易、汇率与高端烈酒需求仍是主要风险。
[更多内容请下载完整报告]
高端出行与酒店需求回流,
场景运营重塑资产回报
享奢指数(Experiential Luxe Index)共包括12家公司。
领航股
1. 新世界股份有限公司 (KRX: 004170)
新世界股份有限公司是韩国高端零售与消费平台,业务涵盖百货、免税、时尚及生活方式,通过核心商圈资产和高端品牌组合连接本地富裕客群与入境消费。2026年上半年,公司股价由171.10美元上涨至489.71美元,累计上涨318.61美元,涨幅186.22%。
2026年第一季度合并销售额约1.84万亿韩元,同比增长10.9%;营业利润1,978亿韩元,同比增长49.5%,净利润1,454亿韩元,同比增长88.5%,创下强劲的季度盈利表现。
增长主要来自百货高端消费、核心门店效率与子公司改善。公司继续以旗舰百货、会员运营、奢侈品牌组合和旅游零售协同提升单位面积产出,强化韩国高端消费基础设施属性。
展望2026年下半年,新世界的持续性取决于韩国财富效应、入境旅游与免税业务恢复。若高端消费保持韧性并带动子公司利润修复,集团估值有望由资产折价转向经营质量重估。
2. 莎莎国际控股有限公司 (HKSE: 0178)
莎莎国际控股有限公司是亚洲美妆零售集团,主要覆盖香港、澳门及东南亚市场,以多品牌选品、门店网络与入境游客消费构成经营基础。2026年上半年,公司股价由0.08美元上涨至0.12美元,累计上涨0.04美元,涨幅54.84%。
2025/26财年集团利润同比增长160.5%。截至2026年3月的第四季度,香港及澳门线下同店销售同比增长37.2%,总营业额增长30.9%,客流与门店效率出现显著修复。
公司继续优化门店组合、产品采购和数字会员运营,并把资源集中于香港、澳门及东南亚高回报市场。旅游消费回升与库存周转改善,使小规模零售平台具备较强利润弹性。
展望2026年下半年,莎莎的核心在入境客流、同店增长和毛利率。若旅游恢复延续且租金、人效保持纪律,盈利可继续快于收入增长;低价竞争与渠道碎片化仍会考验选品和会员黏性。
[更多内容请下载完整报告]
高韧性股
1. 豪斯特酒店及度假村公司 (NASDAQ: HST)
豪斯特酒店及度假村公司是美国最大的住宿类房地产投资信托之一,持有高端与豪华酒店资产,依托优质目的地、品牌管理方与资产运营提升物业现金流。2026年上半年,公司股价由17.73美元上涨至23.71美元,累计上涨5.98美元,涨幅33.73%。
2026年第一季度可比酒店RevPAR增长4.4%,总RevPAR增长4.6%;可比酒店EBITDA为5.05亿美元,同比增长7%,利润率提升70个基点至32.7%。净利润5.01亿美元,受资产出售收益推动同比接近翻倍。
公司继续通过资产处置、改造投资和目的地组合优化提升资本回报,同时维持每股0.20美元季度股息。高端度假和团体需求,为资产重估与运营改善提供双重支撑。
展望2026年下半年,Host的关键在客房价格、团体业务和资本配置。若高端旅游需求保持、改造项目兑现且资产出售纪律延续,自由现金流与净资产价值均具提升空间。
2. 希尔顿全球酒店集团 (NYSE: HLT)
希尔顿全球酒店集团是全球领先的轻资产酒店平台,拥有覆盖奢华、生活方式、全服务和精选服务的多层级品牌矩阵,以管理费、特许经营费与会员体系驱动增长。2026年上半年,公司股价由287.25美元上涨至330.46美元,累计上涨43.21美元,涨幅15.04%。
2026年第一季度系统可比RevPAR同比增长3.6%;净利润3.83亿美元,调整后EBITDA为9.01亿美元,调整后每股收益2.01美元。经营表现推动公司上调全年展望。
集团继续扩大品牌组合与全球开发管线,以Hilton Honors、联名信用卡和数字直销提升客户终身价值。轻资产扩张降低资本占用,并使客房增长更快转化为费用收入和股东回报。
展望2026年下半年,希尔顿的核心在净客房增长、RevPAR与开发签约。若旅行需求保持稳定,费用型模式仍可实现高增量利润;高估值要求管线转化与回购回报持续兑现。
[更多内容请下载完整报告]
体验臻值股
1. 皇家加勒比国际邮轮有限公司 (NYSE: RCL)
皇家加勒比国际邮轮有限公司是全球领先的邮轮度假集团,旗下Royal Caribbean、Celebrity Cruises与Silversea覆盖大众高端、现代奢华和超高端探险市场。2026年上半年,公司股价由278.92美元上涨至317.53美元,累计上涨38.61美元,涨幅13.84%。
2026年第一季度收入约45亿美元,调整后EBITDA约17亿美元;净利润约9亿美元,每股收益3.48美元,调整后每股收益3.60美元,均显著高于上年同期。强劲预订与船上消费继续放大利润。
公司以新船、私人目的地、数字收益管理和品牌分层提升单位运力收入,并同步回购股份、优化债务。体验产品的差异化使邮轮相对陆地度假仍具价格与内容优势。
展望2026年下半年,Royal Caribbean的潜力来自高预订率、净收益率和新增运力。若消费者旅行支出保持,盈利与现金流仍可扩张;地缘风险、燃油成本与高资本投入是主要变量。
2. 森雅酒店及度假村有限公司 (NYSE: XHR)
森雅酒店及度假村有限公司是美国豪华与高端酒店房地产投资信托,资产集中于核心城市和休闲目的地,并由Marriott、Hyatt、Kimpton等品牌运营。2026年上半年,公司股价由14.14美元上涨至20.36美元,累计上涨6.22美元,涨幅43.99%。
2026年第一季度归属于普通股股东的净利润1,980万美元,每股0.21美元;调整后EBITDAre为8,140万美元,同比增长11.6%。高端资产需求与运营改善推动现金收益增长。
公司持续通过客房与公共空间改造、资产组合优化和审慎资本配置提升物业回报。规模较小使单项翻新与区域需求改善能够更明显地传导至整体业绩。
展望2026年下半年,森雅的价值取决于改造项目收益、RevPAR和融资成本。若高端休闲及团体需求保持,资产净值折价有望收窄;区域集中与资本开支执行仍是主要风险。
[更多内容请下载完整报告]
结构重塑与韧性淬炼并行,
于不确定性中稳拓前行之路
全球经济增速
全球:结构分化与韧性检验并行,2026于高摩擦中维持增长
2026年上半年,全球经济并未滑入同步衰退,而是在多重冲击中维持温和扩张。美国消费与科技投资仍具支撑,中国经济保持增长,欧元区亦在低基数下缓慢修复。主要机构对2026年全球增速的预测集中于2.5%–3.0%,虽低于近年平均水平,但仍展现出一定韧性。
发达经济体增长动能总体偏弱,新兴市场仍贡献较高增速,但能源进口依赖、债务负担与外部融资条件进一步拉开区域差距。全球通胀虽延续回落趋势,中东冲突、能源价格与关税传导却使通胀路径更趋反复;贸易活动则在供应链重组、市场多元化与区域化布局下保持基本稳定。
政策层面,主要央行由单一抗通胀转向兼顾增长与金融稳定,货币政策更强调数据依赖与节奏控制;财政政策则进一步向国防、能源、基础设施与科技投资倾斜。全球股市受人工智能投资与企业盈利支撑整体保持韧性,但利率、汇率及大宗商品价格波动加剧,反映市场对增长质量与政策空间仍存分歧。
展望2026年下半年,全球经济预计仍将延续温和增长,但增长扩散度与区域同步性或进一步下降。地缘冲突与能源扰动的持续时间、关税政策演变、科技投资强度及政策传导效率,将共同决定后续增长斜率。全球经济正由低摩擦环境下的同步扩张,转向以技术周期和区域再平衡为特征的结构性增长。
在通胀与货币政策方面,2026年全球通胀回落进程出现反复。中东冲突推高能源与食品成本,关税传导亦延缓商品价格正常化,主要央行的政策空间因而受到约束。美联储等央行更可能维持审慎、数据依赖的立场,在支持增长与防止通胀再度固化之间寻求平衡,部分经济体甚至面临重新收紧政策的压力。
区域层面差异依然明显。美国在消费与科技投资支撑下保持温和扩张,但高利率与就业降温逐步收窄增长宽度;欧元区延续弱复苏,财政投入接棒货币宽松,但制造业与外需仍显疲弱;亚洲科技供应链受益于人工智能需求,能源进口型经济体则承受更大成本压力;拉美与非洲受贸易放缓、融资条件与大宗商品波动制约,修复基础相对脆弱。全球贸易仍具支撑作用,但地缘冲突、关税壁垒与供应链重组继续构成主要下行风险。
[更多内容请下载完整报告]
消费者信心指数回顾
中国:稳就业托底,信心低位回升,内需修复仍待预期兑现
2026年上半年,中国消费呈现“收入增长、支出偏谨慎”的组合特征。社会消费品零售总额同比增长1.3%,6月增速为1.0%,消费扩张仍主要依赖政策托底与局部品类修复。居民人均可支配收入名义增长5.2%、实际增长4.2%,但人均消费支出实际仅增长2.7%。图表显示,消费者信心指数上半年均值为90.35,4月下探89.00后,6月预测值回升至91.00,表明信心有所改善,但尚未转化为广泛而持续的支出意愿。
就业总体维持稳定区间,上半年全国城镇调查失业率平均值为5.2%,二季度逐步回落,反映稳就业政策继续发挥托底作用。与此同时,岗位供给与技能结构、行业景气与区域机会仍不完全匹配,对部分群体的就业质量与收入预期形成制约,并通过“就业预期—消费倾向”链条影响居民信心。
价格水平整体温和,上半年CPI同比上涨1.0%,需求端尚未形成明显通胀压力;PPI则同比上涨1.5%,但回升主要集中于能源与原材料,生活资料价格仍同比下降。上游成本回升与终端需求偏弱并存,意味着价格传导仍不均衡,企业利润改善尚未充分转化为居民部门的消费信心。
展望2026年下半年,消费者信心预计将延续低位修复,但改善能否持续,仍取决于三条关键传导链能否形成可验证的现实增量:
一是就业稳定与就业质量改善能否推动居民收入预期上修,释放可选消费与中长期支出;二是房地产及居民资产负债表压力能否进一步缓释,带动家庭风险偏好回升、预防性储蓄边际下降;三是促消费与耐用品更新政策能否由阶段性刺激转化为持续需求,并通过服务扩容、供给优化与场景创新提升消费意愿。
就业大概率延续“总量稳定、结构分化”的格局。整体失业率预计保持平稳,但行业与群体层面的差异仍将影响居民边际消费倾向。服务业吸纳能力、新经济岗位质量及技能匹配效率,将继续成为决定就业预期与消费信心修复斜率的核心变量。
[更多内容请下载完整报告]
社会零售增速回顾与展望
中国:总量承压与结构分化并行,消费修复转向价值兑现
根据国家统计局公布数据,2026年上半年我国社会消费品零售总额录得248,722亿元,同比增长1.3%,表明消费市场总体保持增长,但修复动能仍较温和。扣除汽车后的消费品零售额增长2.8%,显示其他消费品类的韧性相对更强。分项数据亦反映出结构性分化:烟酒、服装鞋帽与化妆品分别增长13.2%、6.7%和6.3%,金银珠宝增长1.9%;汽车与家具则分别下降12.6%和3.7%,不同消费品类的修复节奏进一步拉开。
在消费结构中,奢侈品及其他非必需品仍是上半年消费分化的重要变量。总体来看,该类消费更直接受到收入预期、消费者信心与财富效应影响,呈现更鲜明的结构性特征:一方面,服饰、美妆等兼具使用价值、情绪价值与较低决策门槛的品类保持较强韧性;另一方面,珠宝、汽车及家居等高客单消费修复相对有限,反映消费者对价格波动、购买时点与实际价值的考量进一步增加。
与此同时,非必需品消费仍面临阶段性压力。在收入预期与消费者信心尚未全面改善的情况下,居民更倾向于延后大额可选消费,并提高对价格、品质与使用价值的敏感度,支出进一步向材质、工艺、稀缺性、服务体验与实际场景等可感知要素集中。这意味着,奢侈品消费的波动更多源于购买优先级与决策周期变化,而非需求整体消失;品牌表现将更依赖产品力、价值表达与精细化客群运营。
展望2026年下半年,中国社会消费预计延续“政策托底、结构修复”的运行主线。从政策配置来看,消费品以旧换新、服务消费扩容及新型消费场景培育仍将构成促内需的重要抓手。对奢侈品与非必需品消费而言,此类政策的作用更多体现为间接改善:通过稳定就业与收入预期、活跃线下消费场景、改善消费环境与供给质量,逐步降低居民决策中的不确定性溢价,推动可选消费边际回暖。
在此基础上,预计下半年社会消费增速有望较上半年温和改善,但全年修复力度仍取决于就业收入、消费者信心及汽车等大宗消费的企稳节奏。消费结构将继续向服务消费、高品质体验、情绪价值与智能生活领域倾斜,线上零售及新型生活方式消费仍具相对增长优势。消费市场的中长期动力,则在于居民收入改善、财富效应修复与消费供给持续创新。
[更多内容请下载完整报告]
奢华未退,溢价先分
指数折返,品牌进入价值验真
截至2026年6月30日,溥元奢侈品指数收于1,661.02点,上半年下跌177.90点,跌幅为9.67%。
回顾上半年,指数整体呈现“温和上行—快速回撤—有限修复—再度承压”的演进路径:1至2月在财富效应与亚洲修复预期带动下小幅走强,3月受地缘冲突、油价与汇兑折损集中冲击显著回落,4至5月随风险偏好改善与财报分化有所修复,6月又在欧洲利率上行与中国内需偏弱下转弱,整体进入“估值验真、结构分化”的运行状态。
1至2月,指数温和上行与结构轮动并存。一方面,全球权益市场上涨带来的财富效应及亚洲旅游消费修复预期,对高端消费资产估值形成支撑;另一方面,终端客流、产品节奏与品牌转型压力已率先在精奢板块显现。市场偏好更多集中于订单可见度较高、稀缺供给更强或体验现金流更稳定的公司,板块整体呈现“韧性尚存、内部定价先行分化”的特征。
进入3月,受中东冲突升级所引发的风险溢价抬升影响,指数出现显著回撤。油价上涨不仅推高航空、邮轮与物流成本,也强化了通胀与利率上行预期;与此同时,区域门店客流受扰、欧系资产汇兑折损扩大,使投资者同步下调收入换算、利润率与估值假设。该阶段的调整更接近于对宏观敏感度与盈利可见度的集中重估,而非对高端消费长期需求的系统性否定。
4至5月,指数进入有限修复阶段,主要由三方面因素共同推动:其一,地缘冲击边际缓和与风险偏好改善,为高质量消费资产提供估值支撑;其二,财报进一步确认“高端韧性、广谱承压”,珠宝、超奢与部分体验资产的经营稳定性获得验证;其三,龙头企业在全价销售、库存纪律与费用效率上的差异,推动资金重新向盈利质量更高的公司集中。修复阶段的核心并非普遍反弹,而是经营证据驱动的结构性回补。
6月,指数再度承压,宏观与政策变量重新主导风险溢价。欧洲利率上行、能源通胀预期升温及中国内需偏弱,共同压制板块估值;与此同时,行业内部差异进一步放大:品牌资产强、全价销售能力高、现金流稳定的公司保持相对韧性,而对中产需求、单一区域或促销渠道依赖更高的公司回撤更为明显。
[更多内容请下载完整报告]
高处守价,广谱承压
稀缺资产与体验现金流显韧,传统消费溢价重新落位
截至2026年6月30日,精奢指数收于1,766.01点,上半年下跌278.52点,跌幅为13.62%。
这一表现的背后并非“全域走弱”,而是软奢承压更深、硬奢相对托底、汇率放大回撤所共同驱动的结构性再定价:
一方面,全球奢侈品需求由“复苏预期”转向“经营证据”验证阶段,消费进一步集中于高资产客群及高单价、强价值属性的品类;
另一方面,地缘冲突、能源价格与欧洲利率上行抬升风险溢价,叠加欧系企业的汇率折损,使市场进一步提高对“确定性交付+高质量盈利”的估值门槛。
具体来看,珠宝与腕表板块呈现“珠宝托底、腕表分化”的结构。首先,黄金价值认知、婚庆礼赠与高净值需求继续支撑珠宝消费,LVMH珠宝腕表与Kering珠宝业务均录得增长;其次,头部珠宝品牌依托经典系列、稀缺材质与高端客户黏性,维持较稳定的全价销售与利润结构;最后,腕表板块在渠道去化与二级市场降温下进一步分层,高端稀缺款仍具吸引力,但广谱需求与出口表现相对承压。
相较之下,时装与皮具板块成为精奢指数的主要拖累,其表现更多取决于龙头品牌的产品周期与转型进度。一方面,持续提价已更频繁触及需求弹性边界,市场对“以提价换增长”的容忍度下降,转而审视品牌是否真正具备创意更新、标志性产品与全价销售能力。
另一方面,亚洲客流与跨境消费虽有局部改善,但区域修复并不同步,叠加换季执行、渠道库存与批发收缩压力,使板块整体呈现“珠宝较强、时装皮具承压,龙头与尾部进一步分化”的盈利格局。
截至2026年6月30日,超奢指数收于1,979.29点,上半年下跌115.34点,跌幅为5.51%。
其表现背后,是一轮由“高净值需求韧性”与“供给稀缺性”共同托底、但受地缘风险与部分终端需求降温压制的结构性调整。
一方面,全球奢侈品消费继续处于“增长放缓与客群分化”的大情景下,但超高净值客群的资产负债表与购买力相对稳健,使资本市场仍愿意为“订单可见性、交付确定性与现金流质量”赋予溢价。
另一方面,私人飞机、私人游艇与超豪华汽车普遍具备长订单、定制化与有限供给特征,在宏观波动中形成“以积压订单对冲即时需求变化”的缓冲垫,使超奢指数的回撤明显浅于精奢与众奢。
具体来看,私人飞机板块的核心支撑仍来自“高端商务出行需求+长期订单+售后服务”三者叠加。以庞巴迪为例,一季度订单积压升至203亿美元,服务收入同比增长约25%,交付与售后现金流为盈利提供了较高可见度。
私人游艇板块则继续体现“稀缺产能+高端订单锁定”的独有特征。龙头企业通过定制设计、直接客户关系与交付排期管理,将短期需求波动平抑至更长订单周期,使价格体系与利润率保持相对稳定。
以圣劳伦佐披露的经营数据为例,一季度订单获取同比增长25.4%,订单储备超过10亿欧元,其中约90%直接来自终端客户。市场对其定价更关注订单质量、产能执行与现金转化,而非单一季度销量变化。
豪华车板块则进一步强调“品牌定价权与产品结构”的差异。法拉利一季度收入同比增长3%、按固定汇率增长6%,个性化配置与有限供给继续支撑单位收入;但中国市场降温、关税与产品切换压力,使更依赖销量和区域需求的豪华车企业承压。
相比之下,家具与家居板块仍体现“可选消费+房地产及利率敏感”的顺周期属性。伊森艾伦零售订单基本持平、批发订单下降7.6%,尽管高毛利与库存纪律提供缓冲,但其对指数的贡献仍偏阶段性,弱于订单锁定型的航空与游艇资产。
截至2026年6月30日,众奢指数收于953.34点,上半年下跌104.03点,跌幅为9.84%。
本轮指数回撤的底层逻辑,是更具“可负担奢侈”属性的香氛美妆虽保持韧性,但尚不足以抵消烈酒去库、广谱可选消费承压与渠道估值收缩带来的拖累。
具体来看,香水与化妆品板块仍是指数的重要支撑。其背后,一方面是消费者在不确定环境下更偏好“小额但高情绪价值”的即时满足,香水、彩妆等品类凭借“高频复购+强品牌溢价”,较大额可选消费展现出更强收入韧性。
另一方面,中国高端美妆需求修复、香水与高端护发延续增长,加之新品迭代、皮肤科学美容与多渠道运营持续推进,为头部集团提供了结构性增量。欧莱雅一季度可比销售增长7.6%,进一步体现美妆赛道在众奢板块中更强的经营可见度与抗波动能力。
相对而言,洋酒与烈酒板块成为指数回撤的主要拖累。该板块仍受到两类因素影响:其一是美国等核心市场的渠道库存与批发去化节奏;其二是中国高端宴饮需求、价格组合及贸易环境变化带来的区域扰动。
从头部公司的公开经营表现看,帝亚吉欧上半年有机销售下降2.8%,保乐力加上半财年有机销售下降5.9%,反映行业需求与渠道仍处调整期。烈酒企业亦通过削减成本、优化组合与维护价格体系,力求稳定利润与现金流。
截至2026年6月30日,享奢指数收于1,595.51点,上半年下跌1.61点,跌幅为0.10%。
享奢指数上半年近乎持平,本质上源于“体验型消费”的需求韧性与经营成本压力相互抵消:一方面,高端出行、住宿与线下体验已由补偿性复苏转入常态增长,预订与客流仍具支撑;另一方面,能源价格、航线调整及高固定成本压制利润转化,使收入韧性未能完全兑现为指数上行。
具体来看,邮轮旅行板块仍是指数的重要支撑。强劲预订、票价提升与船上消费共同增强收入可见度,Carnival第二季度收入创67亿美元纪录、客户预付款达90亿美元;但战争、油价与航线变化亦促使公司下调指引,表明高预订并不必然对应等比例利润增长。
博彩板块则体现为“客流修复、区域分化”。MGM第一季度收入同比增长4%,澳门与数字业务表现相对更强,显示旅游客流与高端娱乐需求仍具韧性;但不同地区的消费强度、监管环境与资本投入差异,使板块贡献更依赖运营效率与客群结构。
相较之下,精致餐宴板块运行相对稳定。高端社交与商务宴请需求仍提供支撑,但客流分化、促销竞争以及人工、食材与租金成本持续压缩利润空间,行业收益更多取决于品牌溢价、菜单效率与门店结构优化,而非单纯扩张。
至于艺术品板块,其对指数的影响由持续拖累转向有限修复。2026年上半年发布的Art Basel与UBS报告显示,2025年全球艺术品销售额增长4%至596亿美元,拍卖与高端交易有所改善;但市场流动性与成交仍集中于优质作品,板块对财富效应和风险偏好依然敏感。
[更多内容请下载完整报告]

上海
保利绿地广场
万硕大厦 11层
上海市荆州路198号
200082
香港
新文华中心 B座 9层
香港特别行政区科学馆道14号
999077
伦敦
OFFICE SUITE 29A 3层
英国伦敦码头街23号
SE8 3GG


For.
Finer.